Galbay Pinjol: Apa yang Terjadi? Konsekuensi Lengkap dari H+1 hingga 90+ Hari (2026)
Sudah telat bayar pinjol dan tidak tahu apa yang akan terjadi selanjutnya? Artikel ini membahas secara lengkap timeline galbay pinjol dari hari pertama sampai lebih dari 90 hari, termasuk bagaimana utang bisa membengkak, apa yang terjadi dengan data pribadi kamu, konsekuensi ke SLIK dan riwayat kredit, serta opsi konkret yang masih tersedia untuk keluar dari situasi ini di setiap tahap.
Daftar Isi
- Apa Itu Galbay Pinjol dan Mengapa Ini Tidak Sama dengan Gagal Bayar Biasa?
- Mengapa pinjol berespons lebih agresif dari bank konvensional?
- Bagaimana Sistem Penagihan Pinjol Bekerja Sebelum dan Sesudah Galbay?
- Sebelum jatuh tempo: sistem reminder otomatis
- Timeline Galbay Pinjol: Apa yang Terjadi dari Hari ke Hari?
- Berapa Besar Utang Bisa Membengkak Saat Galbay?
- Apakah Galbay Pinjol Masuk SLIK dan Merusak Riwayat Kredit?
- Apa Konsekuensi Hukum dari Galbay Pinjol Legal?
- Apa yang Terjadi dengan Data Pribadimu Saat Galbay?
- Bagaimana Jika Kamu Galbay di Banyak Pinjol Sekaligus?
- Apa yang Masih Bisa Diselamatkan Meskipun Sudah Galbay?
- Bagaimana Dolpheen Indonesia Membantu Kasus Galbay Pinjol?
- Pertanyaan yang Sering Diajukan
- Situasi Galbay Bisa Diselesaikan. Tapi Setiap Hari Adalah Pilihan.
Kamu buka aplikasi pinjol. Ada notifikasi merah. Tagihan jatuh tempo kemarin, dan kamu tidak punya uangnya.
Yang kamu rasakan mungkin campuran antara panik, malu, dan bingung harus mulai dari mana. Wajar. Tapi sebelum situasi ini berkembang lebih jauh, ada beberapa hal yang perlu dipahami dengan jelas:
- Galbay pinjol tidak otomatis berujung pada penjara atau penyitaan aset
- Utang bisa membengkak sangat cepat jika dibiarkan tanpa tindakan
- Ada perbedaan besar antara galbay di hari ke-3 dan galbay di hari ke-90
- Masih ada opsi yang bisa diambil di hampir setiap fase, tapi setiap hari yang terlewat mempersempit pilihan itu
- Pinjol legal dan ilegal punya konsekuensi yang sangat berbeda
Ringkasan Singkat: Galbay pinjol adalah kondisi gagal bayar cicilan pinjaman online setelah tanggal jatuh tempo. Konsekuensinya bervariasi tergantung lamanya keterlambatan, jumlah pinjaman, dan apakah platform tersebut terdaftar resmi di OJK. Semakin lama dibiarkan, semakin besar denda, bunga, dan risiko terhadap riwayat kredit. Namun bahkan dalam kasus galbay yang sudah berlangsung berbulan-bulan, negosiasi dan restrukturisasi tetap mungkin dilakukan dengan pendekatan yang tepat.
Apa Itu Galbay Pinjol dan Mengapa Ini Tidak Sama dengan Gagal Bayar Biasa?
Galbay adalah singkatan dari "gagal bayar," istilah yang dipakai dalam komunitas debitur dan pelaku industri fintech untuk menyebut kondisi ketika seorang peminjam tidak mampu membayar cicilan pada tanggal yang disepakati. Istilah ini bukan terminologi hukum formal, tapi sudah menjadi bahasa umum di kalangan pengguna pinjaman online di Indonesia dan dipakai secara luas oleh media, konsultan keuangan, hingga regulator.
Secara teknis, galbay pinjol dimulai dari hari pertama setelah tanggal jatuh tempo terlewati tanpa pembayaran. Namun secara praktis, konsekuensinya sangat berbeda tergantung pada berapa lama keterlambatan berlangsung. Galbay hari ke-1 dan galbay hari ke-90 adalah dua situasi yang sepenuhnya berbeda, baik dari sisi jumlah utang yang sudah terakumulasi, intensitas penagihan yang dihadapi, status di SLIK, maupun pilihan penyelesaian yang tersedia.
Perbedaan paling mendasar antara galbay di pinjol dan gagal bayar di produk keuangan konvensional seperti bank adalah kecepatan eskalasi. Bank biasanya memiliki prosedur yang lebih formal dan bertahap sebelum utang masuk kategori macet, dengan periode grace time yang lebih panjang dan sistem penagihan yang lebih terstruktur. Pinjol, sebaliknya, beroperasi dengan sistem otomasi yang aktif sejak hari pertama keterlambatan, dengan bunga harian yang terus berjalan tanpa jeda dan sistem penagihan yang tidak mengenal akhir pekan maupun hari libur nasional.
Menurut data OJK per Mei 2026, ada 94 perusahaan fintech lending resmi berizin yang beroperasi di Indonesia. Sebagian besar dari mereka menggunakan sistem credit scoring berbasis AI yang memungkinkan deteksi keterlambatan dan eskalasi penagihan secara otomatis dan real-time. Ini berarti bahkan keterlambatan satu hari pun sudah tercatat dalam sistem dan mulai memengaruhi scoring debitur di platform tersebut.
Mengapa pinjol berespons lebih agresif dari bank konvensional?
Ada beberapa alasan struktural yang menjelaskan kenapa pinjol cenderung lebih agresif dalam penagihan dibanding bank konvensional. Pertama, platform pinjol beroperasi dengan model bisnis yang bergantung pada recovery rate yang tinggi. Tidak seperti bank yang memiliki cadangan modal besar dan portofolio pinjaman yang sangat terdiversifikasi, banyak platform pinjol yang lebih rentan terhadap default rate yang tinggi.
Kedua, pinjaman pinjol umumnya tidak memiliki agunan fisik. Ketika seseorang meminjam ke bank untuk KPR, ada rumah sebagai jaminan. Ketika seseorang meminjam dari pinjol, satu-satunya "jaminan" yang dimiliki platform adalah akses ke data pribadi peminjam, termasuk nomor kontak, foto KTP, informasi pekerjaan, dan data perilaku digital.
Ketiga, tenor pinjol yang pendek menciptakan urgensi yang berbeda. Pinjaman dengan tenor 7-30 hari memiliki siklus yang jauh lebih cepat dari kredit bank yang bertenor tahun. Ketika siklus ini terganggu oleh keterlambatan, platform segera merasakan dampaknya pada arus kas mereka.
Bagi debitur yang sudah berpengalaman dengan kredit bank, cara kerja pinjol sering kali mengejutkan karena cepatnya eskalasi. Tidak ada masa grace period yang panjang. Tidak ada surat peringatan formal yang dikirim lewat pos dengan jeda beberapa minggu. Semuanya bergerak cepat, digital, dan terasa tidak proporsional dengan jumlah pinjaman yang sebenarnya kecil.
Namun penting untuk dipahami satu hal yang krusial: pinjol yang terdaftar resmi di OJK terikat oleh aturan penagihan yang jelas. Mereka tidak boleh melakukan intimidasi, tidak boleh menyebarkan data debitur tanpa izin, dan harus mengikuti prosedur yang diatur dalam regulasi OJK termasuk POJK Nomor 10/POJK.05/2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan peraturan turunannya. Pinjol ilegal tidak terikat aturan apapun, dan itulah kenapa konsekuensi galbay di pinjol ilegal jauh lebih berbahaya.
Galbay pinjol legal bisa dinegosiasikan, direstrukturisasi, dan diselesaikan secara sistematis. Galbay pinjol ilegal membutuhkan pendekatan yang berbeda, dan dalam banyak kasus, justru memberikan posisi tawar yang lebih kuat kepada debitur karena operasi mereka sendiri yang melanggar hukum.
Memahami distingsi ini adalah fondasi dari semua langkah selanjutnya yang akan dibahas dalam artikel ini.
Bagaimana Sistem Penagihan Pinjol Bekerja Sebelum dan Sesudah Galbay?
Memahami cara sistem penagihan pinjol bekerja dari hulu ke hilir adalah langkah pertama untuk menghadapi situasi galbay secara rasional daripada reaktif. Banyak debitur yang tidak tahu bahwa proses penagihan pinjol sebenarnya memiliki tahapan yang cukup terstruktur, meskipun dijalankan dengan intensitas tinggi.
Sebelum jatuh tempo: sistem reminder otomatis
Beberapa hari sebelum tanggal jatuh tempo, platform pinjol biasanya sudah mengirimkan serangkaian pengingat otomatis melalui berbagai kanal: notifikasi push dari aplikasi, SMS, email, dan terkadang WhatsApp dari nomor resmi layanan pelanggan. Pengingat ini bukan tekanan, melainkan bagian dari protokol standar untuk memastikan debitur tidak "lupa" bayar karena distraksi sehari-hari.
Jika debitur mengaktifkan auto-debit atau memberikan akses ke rekening bank, platform akan mencoba menarik pembayaran secara otomatis pada atau menjelang tanggal jatuh tempo. Jika rekening tidak memiliki saldo yang cukup, proses ini akan gagal dan sistem langsung masuk ke mode "outstanding payment" yang memicu alur penagihan selanjutnya.
Pada fase ini, ada dua hal yang terjadi secara bersamaan di sisi debitur yang paling banyak diabaikan orang. Satu: bunga kontrak yang sudah berjalan selama tenor pinjaman belum selesai dihitung. Dua: jika kamu berencana membayar tapi belum punya dananya, ini adalah saat yang paling tepat untuk menghubungi CS dan mengomunikasikan situasinya. Saat belum ada keterlambatan, platform paling fleksibel untuk memberikan opsi.
H+0 sampai H+7: sistem collection otomatis
Begitu hari jatuh tempo terlewati tanpa pembayaran, sistem collection otomatis langsung aktif. Notifikasi menjadi lebih intens dan berulang, kadang sampai beberapa kali sehari dari berbagai kanal. Platform akan terus mencoba menarik pembayaran dari auto-debit jika fasilitas itu ada. Denda keterlambatan mulai dihitung dari hari pertama.
Pada fase ini, belum ada manusia yang terlibat secara langsung dalam penagihan. Semua masih dijalankan oleh sistem otomatis, termasuk pengiriman SMS, email, dan notifikasi push. Namun data keterlambatan sudah tercatat dan mulai memengaruhi profil risikomu di sistem internal platform.
Jika platform tersebut merupakan anggota pelapor ke SLIK OJK, keterlambatan ini mungkin sudah mulai dipersiapkan untuk dilaporkan dalam siklus pelaporan berikutnya. Pelaporan ke SLIK biasanya dilakukan secara periodik, bukan secara real-time untuk setiap hari keterlambatan.
H+7 sampai H+30: tim collection internal
Setelah satu minggu tanpa pembayaran, sebagian besar platform akan mulai melibatkan tim collection internal, yang biasanya disebut in-house collector atau tim collection internal. Tim ini menghubungi debitur secara langsung melalui telepon, WhatsApp, dan terkadang email. Nada komunikasi mulai berubah dari pengingat otomatis menjadi desakan langsung dari seseorang.
Pada fase ini, platform juga mulai mengakses informasi kontak darurat yang kamu berikan saat mendaftar. Mereka akan menghubungi kontak tersebut, biasanya dengan menyampaikan bahwa kamu memiliki tagihan yang belum diselesaikan. Ini adalah praktik yang kontroversial, tapi dalam batas tertentu masih diperbolehkan secara regulasi selama tidak disertai intimidasi atau tekanan untuk memaksa kontak membayar utangmu.
H+30 ke atas: DC eksternal dan eskalasi
Jika utang tidak juga dibayar setelah 30 hari, banyak platform yang mulai menyerahkan penagihan ke debt collector (DC) eksternal. DC eksternal ini biasanya perusahaan penagihan independen yang dikontrak oleh platform berdasarkan perjanjian komisi. Mereka memiliki insentif finansial langsung dari utang yang berhasil ditagih, yang membuat pendekatan mereka sering kali lebih intens dibanding tim collection internal.
Pemahaman tentang tahapan sistem penagihan ini penting karena setiap tahap memiliki karakteristik berbeda, dan strategi terbaik pun berbeda untuk masing-masing tahap. Menunggu terlalu lama sebelum mengambil tindakan adalah kesalahan paling umum yang membuat situasi semakin sulit diselesaikan.
Timeline Galbay Pinjol: Apa yang Terjadi dari Hari ke Hari?
Ini adalah bagian yang paling banyak dicari oleh orang yang baru pertama kali mengalami galbay: hari ini sudah telat bayar, apa yang akan terjadi besok, minggu depan, bulan depan? Berikut penjelasan selengkap-lengkapnya berdasarkan pola umum yang terjadi di platform pinjol legal berizin OJK dan dari analisa Dolpheen Indonesia dalam menganani lebih dari 15,000 kasus.
Hari 1-3: Keterlambatan Pertama. Apa yang Langsung Terjadi?
Hari pertama keterlambatan biasanya belum terasa mengancam secara langsung. Notifikasi dari aplikasi muncul, mungkin ada SMS pengingat, tapi belum ada yang terasa dramatis atau mengancam. Platform tahu kamu telat, sistem sudah mencatatnya, tapi respons yang terlihat di permukaan masih berupa pengingat.
Yang terjadi di balik layar justru sudah lebih aktif. Sistem credit scoring internal platform langsung memperbarui status kamu dari "current" menjadi "late" atau "overdue." Denda keterlambatan mulai dihitung secara otomatis dari hari pertama, biasanya per hari, dan langsung ditambahkan ke total tagihan yang tertampil di akunmu.
Untuk platform yang terdaftar OJK, struktur biaya keterlambatan diatur dalam perjanjian pinjaman yang kamu tanda tangani secara digital saat mendaftar. Batas total biaya termasuk bunga dan denda untuk pinjaman konsumtif jangka pendek diatur dalam ketentuan OJK dan tidak boleh melebihi batas yang ditetapkan regulator. Namun tidak semua pengguna membaca syarat dan ketentuan dengan teliti, sehingga banyak yang terkejut ketika melihat total tagihan yang sudah bertambah lebih cepat dari perkiraan.
Selama tiga hari pertama, sebagian besar platform masih menggunakan komunikasi yang relatif sopan. Email pengingat, notifikasi push, mungkin satu dua SMS. Namun jika kamu punya riwayat pembayaran yang sebelumnya baik di platform tersebut, beberapa platform memberikan semacam toleransi informal di tiga hari pertama ini, meskipun secara teknis denda sudah berjalan sejak hari pertama.
Yang sebaiknya dilakukan di fase ini adalah segera menghubungi CS platform jika kamu tahu tidak bisa membayar dalam waktu dekat. Sampaikan situasimu dengan jujur dan tanya apakah ada opsi penundaan atau restrukturisasi. Di fase ini, kemungkinan mendapat respons positif paling tinggi karena keterlambatan masih sangat baru dan reputasi kredit internal kamu masih dalam kategori yang bisa ditoleransi platform.
Banyak orang menghindari komunikasi di fase awal karena malu atau tidak tahu harus bilang apa. Padahal diam adalah kesalahan yang justru memperburuk situasi, karena platform menginterpretasikan ketidakresponsifan debitur sebagai tanda risiko yang lebih tinggi, dan eskalasi sistem penagihan pun menjadi lebih cepat.
Satu hal yang perlu dicatat dari perspektif psikologis: momen paling penting dalam menghadapi galbay justru di tiga hari pertama, bukan di bulan ketiga. Keputusan yang diambil di hari-hari awal ini menentukan arah keseluruhan proses penanganan.
Hari 4-7: Notifikasi Memuncak dan Denda Mulai Terasa
Antara hari ke-4 dan ke-7, intensitas notifikasi biasanya meningkat secara signifikan. Platform yang awalnya hanya mengirim satu atau dua pesan per hari bisa meningkat menjadi tiga sampai lima pesan per hari dari berbagai kanal. Nomor telepon yang dipakai untuk menghubungi mungkin juga berganti-ganti karena sistem menggunakan rotasi nomor agar lebih mudah dijawab debitur.
Pada fase ini, bunga dan denda yang sudah terakumulasi selama beberapa hari mulai terasa dalam angka tagihan. Jika kamu pinjam Rp 1 juta dengan bunga 0,3% per hari dan denda keterlambatan Rp 10.000 per hari, setelah 7 hari kamu sudah berutang setidaknya Rp 1.021.000 lebih dari pokok awal. Angka ini terdengar kecil di hari ke-7, tapi efek kompounding yang terjadi jika dibiarkan terus berjalan akan terasa sangat berbeda di hari ke-30 dan ke-90.
Kontak darurat mungkin sudah mulai dihubungi oleh sistem otomatis atau tim collection. Ini adalah salah satu elemen penagihan yang paling tidak nyaman karena menyebabkan masalah pribadi menjadi "diketahui" oleh orang lain di luar kehendakmu. Berdasarkan regulasi OJK tentang perlindungan konsumen fintech, platform sebenarnya hanya boleh menghubungi kontak darurat untuk memverifikasi keberadaan debitur, bukan untuk menekan atau meminta mereka membayar utang atas nama debitur. Namun dalam praktiknya, banyak yang menekan batas aturan ini.
Keputusan paling kritis di fase ini adalah mulai berkomunikasi secara aktif dengan platform. Jika kamu sudah mengetahui bahwa kamu tidak bisa membayar dalam waktu dekat, lebih baik proaktif menghubungi CS dan menegosiasikan skema yang bisa dilaksanakan, daripada menunggu sampai situasinya eskalasi lebih jauh ke level yang jauh lebih sulit dikendalikan.
Di fase ini, platform masih sangat termotivasi untuk menyelesaikan secara damai. Mereka belum mengeluarkan biaya besar untuk penagihan eksternal. Posisi tawarmu untuk negosiasi masih cukup kuat jika kamu mau berkomunikasi dan menunjukkan itikad baik secara konkret.
Hari 8-14: Fase Penagihan Aktif Pertama
Jika sampai minggu kedua belum ada komunikasi atau pembayaran, platform akan masuk ke fase penagihan aktif secara langsung. Tim collection internal mulai menelepon secara personal, bukan hanya mengirim pesan otomatis. Telepon mungkin datang di pagi hari, siang, dan terkadang menjelang malam. Isi pembicaraan lebih tegas dan lebih langsung meminta konfirmasi kapan pembayaran akan dilakukan.
Penting untuk diketahui terkait hakmu sebagai debitur: kamu berhak untuk tidak menjawab telepon di luar jam yang wajar. Berdasarkan aturan OJK, penagihan hanya boleh dilakukan antara pukul 08.00 dan 20.00. Telepon di luar jam tersebut merupakan pelanggaran yang bisa dilaporkan ke OJK.
Selain intensitas telepon yang meningkat, pada fase ini kamu mungkin mulai menerima komunikasi yang lebih formal dari platform, misalnya surat elektronik yang menyebutkan total tagihan terkini termasuk bunga dan denda yang sudah terakumulasi. Angka ini sering kali mengejutkan debitur karena sudah jauh lebih besar dari ekspektasi awal mereka.
Dampak ke credit score internal platform sudah signifikan di fase ini. Jika kamu masih memiliki akun di aplikasi pinjol yang sama, kemungkinan besar kamu tidak bisa mengajukan pinjaman baru. Lebih jauh, jika platform tersebut terafiliasi dengan ekosistem fintech lain, statusmu mungkin sudah terdeteksi di sistem berbagi data tersebut.
Yang perlu dipahami dari perspektif strategis: di fase hari ke-8 sampai ke-14, masih ada jendela yang relatif baik untuk negosiasi langsung dengan platform karena mereka belum mengeluarkan biaya untuk DC eksternal. Setiap kesepakatan yang dicapai di fase ini biasanya lebih menguntungkan bagi debitur dibanding kesepakatan yang dicapai setelah utang diserahkan ke DC.
Hari 15-30: DC Mulai Terlibat
Dua minggu pertama biasanya masih ditangani oleh tim internal platform. Namun setelah 15 hari tanpa pembayaran atau respons yang bermakna, banyak platform mulai mempertimbangkan atau langsung mengalihkan penagihan ke pihak ketiga.
Pada fase ini, intensitas dan jumlah nomor yang menghubungimu bisa meningkat drastis. DC eksternal mungkin menggunakan nomor-nomor berbeda setiap harinya untuk menghindari pemblokiran. Mereka juga mungkin menghubungi kontak darurat dengan lebih aktif, kadang beberapa kali sehari. Dalam beberapa kasus yang melanggar aturan, DC dapat mendatangi tempat tinggal atau tempat kerja debitur.
DC eksternal yang beroperasi untuk pinjol legal tetap terikat oleh Peraturan OJK dan Kode Etik AFPI (Asosiasi Fintech Pendanaan Bersama Indonesia). Mereka dilarang melakukan ancaman fisik, intimidasi verbal, menyebarkan data pribadi ke publik, atau menghubungi orang-orang di luar kontak yang sudah diberikan oleh debitur saat mendaftar. Jika DC melanggar aturan ini, kamu berhak melaporkan ke OJK melalui nomor 157 atau WhatsApp di 081-157-157-157.
Apa yang terjadi dengan angka utangmu di fase ini? Jika kamu mulai dengan pinjaman Rp 3 juta dan sudah melewati 30 hari galbay, kombinasi bunga harian dan denda keterlambatan bisa membuat total tagihan menjadi Rp 3,3 juta hingga Rp 3,6 juta tergantung struktur biaya platform, belum termasuk biaya penagihan yang terkadang juga dibebankan ke debitur dalam bentuk biaya administrasi tambahan.
Hari 31-60: Eskalasi Pertama dan Komunikasi ke Kontak Darurat
Memasuki bulan kedua galbay tanpa pembayaran, situasi berubah secara kualitatif. Ini bukan lagi sekadar masalah "telat bayar" yang bisa diselesaikan dengan pembayaran tunggal yang sederhana. Pada fase ini, total tagihan sudah jauh lebih besar dari pinjaman awal, dan proses penagihan sudah melibatkan lebih banyak pihak yang tidak seluruhnya kamu kenal.
DC eksternal sudah aktif, dan frekuensi komunikasi mungkin sedikit menurun karena platform dan DC sedang mengevaluasi strategi untuk kasus yang sudah masuk kategori "sulit," tapi intensitas setiap interaksi meningkat. Ancaman tentang konsekuensi lebih lanjut mulai lebih sering disebutkan.
Yang paling terasa di fase ini bagi banyak debitur adalah komunikasi ke kontak darurat yang lebih agresif. Orang tua, saudara, teman dekat, atau rekan kerja yang nomornya kamu daftarkan sebagai kontak darurat saat mendaftar bisa dihubungi berulang kali. Bahkan dalam beberapa kasus, DC mencoba menekan kontak-kontak ini untuk "ikut bertanggung jawab" membayarkan utangmu. Ini jelas pelanggaran aturan, karena kontak darurat tidak memiliki kewajiban hukum apapun atas utangmu.
Dari sisi SLIK: jika platform merupakan lembaga yang terdaftar dan melaporkan ke SLIK OJK, catatan keterlambatan 31-60 hari ini sudah masuk dalam kategori kualitas kredit yang menurun. Status kredit dikategorikan dalam skala KOL (Kolektibilitas) 1 sampai 5, di mana KOL 1 adalah lancar dan KOL 5 adalah macet. Keterlambatan 31-60 hari masuk KOL 3 (kurang lancar) atau KOL 4 (diragukan), tergantung kebijakan pelaporan masing-masing platform.
Meskipun situasi sudah terasa berat di fase ini, negosiasi restrukturisasi masih sangat mungkin dilakukan dan bahkan bisa menghasilkan keringanan yang signifikan. Bahkan bagi platform, menyelesaikan utang melalui restrukturisasi masih jauh lebih menguntungkan dibanding membiarkan utang tidak tertagih sama sekali atau harus melalui proses hukum yang panjang dan mahal.
Hari 61-90: Fase Kritis. Apa yang Terjadi dengan Data Pribadimu?
Fase antara hari ke-61 dan ke-90 adalah yang paling kritis dari perspektif data pribadi dan privasi. Ini adalah periode di mana pelanggaran dari pinjol ilegal paling sering terjadi, dan bahkan beberapa pinjol yang mengklaim legal pun kadang menekan atau melewati batas aturan.
Pada fase ini, beberapa praktik yang mungkin terjadi dari pinjol yang kurang beretika atau pinjol ilegal antara lain:
- Menyebarkan foto profil atau foto KTP ke grup WhatsApp yang berisi kontak-kontakmu
- Membuat broadcast pesan ke semua kontak di ponselmu yang sudah mereka akses saat instalasi aplikasi, jika kamu memberi akses kontak saat mendaftar
- Mengirim pesan yang berisi narasi memalukan tentang statusmu sebagai "penipu" atau "kabur dari utang"
- Mendatangi alamat yang terdaftar, baik tempat tinggal maupun tempat kerja, di waktu yang tidak wajar atau dengan cara yang mengancam
Semua praktik ini ilegal di bawah hukum Indonesia, baik berdasarkan peraturan OJK, UU Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi, maupun KUHP terkait pencemaran nama baik. Namun penegakan hukumnya sering membutuhkan waktu, dan dampak sosialnya bisa dirasakan jauh sebelum pelaku mendapat sanksi.
Untuk pinjol yang benar-benar terdaftar dan berizin OJK, fase ini ditangani dengan cara yang lebih terstruktur dan lebih tunduk pada regulasi. Mereka mungkin mengirimkan somasi resmi, mempersiapkan dokumen untuk proses hukum perdata jika jumlah utang signifikan, atau menawarkan program restrukturisasi terakhir sebelum utang diklasifikasikan sebagai macet penuh.
Dari sisi angka, utang yang sudah galbay 90 hari bisa membengkak 30-60% dari nilai awal tergantung struktur biaya dan apakah ada pembayaran parsial yang dilakukan. Utang Rp 5 juta yang galbay penuh selama 90 hari bisa menjadi Rp 6,5 juta hingga Rp 8 juta atau bahkan lebih tergantung platform.
Lebih dari 90 Hari: Status Macet dan Konsekuensi Jangka Panjang
Keterlambatan lebih dari 90 hari tanpa pembayaran atau komunikasi umumnya dikategorikan sebagai kredit macet (KOL 5) dalam sistem OJK. Ini adalah kategori terparah dalam skala kualitas kredit, dan dampaknya terasa paling jauh dari sisi riwayat kredit jangka panjang.
Pada fase ini, beberapa hal biasanya sudah terjadi atau akan segera terjadi. Pertama, platform hampir pasti sudah melaporkan status kreditmu sebagai macet ke SLIK OJK. Catatan ini terlihat oleh semua lembaga keuangan yang melakukan credit check terhadapmu, termasuk bank, perusahaan kartu kredit, platform KPR, dan lainnya.
Kedua, dalam kasus utang yang jumlahnya signifikan, biasanya di atas Rp 10-20 juta, platform bisa mengajukan gugatan perdata di pengadilan. Namun untuk pinjaman kecil di bawah Rp 5-10 juta, biaya proses hukum sering tidak sepadan dengan jumlah utang yang ingin ditagih.
Meskipun situasi sudah di titik ini, opsi penyelesaian masih ada. Banyak platform dan perusahaan penagihan bersedia menawarkan settlement dengan diskon signifikan jika dibayar sekaligus, atau program cicilan yang dibentuk ulang dari nol. Posisi tawar di fase ini bergantung pada berapa besar utang, berapa lama galbay, dan seberapa "lelah" platform dengan kasus tersebut.
Catatan penting yang sering diabaikan: rekam jejak keterlambatan di SLIK tidak langsung hilang setelah utang dilunasi. Catatan KOL buruk bisa bertahan di SLIK selama beberapa tahun, meskipun status akhir utang sudah diperbarui menjadi "lunas." Ini adalah konsekuensi jangka panjang yang paling berdampak dari galbay berkepanjangan, dan membutuhkan strategi pemulihan kredit yang terencana.
Fase ini membuktikan bahwa perbedaan antara mengambil tindakan di hari ke-7 dan menunggu sampai hari ke-90 bukan sekadar soal berapa banyak denda yang terakumulasi, tapi soal berapa banyak pilihan yang masih tersisa.
Berapa Besar Utang Bisa Membengkak Saat Galbay?
Pertanyaan ini adalah yang paling konkret dan paling ingin dijawab oleh siapa pun yang sedang mengalami atau berisiko mengalami galbay. Jawabannya bisa sangat mengejutkan jika kamu belum pernah menghitung sendiri, karena efek kompounding dari biaya keterlambatan bekerja lebih cepat dari intuisi kebanyakan orang.
Cara perhitungan bunga dan denda pinjol
Sebelum melihat simulasi, penting memahami komponen biaya yang biasanya ada dalam struktur pinjol:
Komponen 1: Bunga kontrak (interest rate)
Ini adalah bunga yang disepakati sejak awal saat kamu mengajukan pinjaman. Dihitung dari total pinjaman pokok dan biasanya dinyatakan sebagai persentase per hari atau per bulan. Berdasarkan POJK 10/POJK.05/2022, platform fintech lending berizin OJK terikat batas bunga dan biaya yang tidak boleh melebihi ketentuan regulator untuk melindungi konsumen dari biaya yang memberatkan.
Komponen 2: Denda keterlambatan (late fee)
Biaya tambahan yang dikenakan per hari setelah tanggal jatuh tempo terlewati. Besarannya bervariasi antar platform, biasanya antara Rp 5.000 hingga Rp 30.000 per hari untuk pinjaman kecil, atau persentase tertentu dari total tagihan untuk pinjaman yang lebih besar. Beberapa platform menetapkan denda sebagai persentase tetap dari saldo pokok, yang berarti denda juga tumbuh jika saldo pokok belum berkurang.
Komponen 3: Biaya penagihan
Beberapa platform menambahkan biaya penagihan ke tagihan debitur ketika proses sudah masuk ke fase DC eksternal. Komponen ini tidak selalu transparan di awal dan sering menjadi sumber kejutan ketika debitur akhirnya melihat total tagihan setelah beberapa bulan.
Komponen 4: Bunga berbunga (compound interest)
Beberapa platform, terutama yang kurang transparan tentang struktur biayanya, menerapkan bunga atas total tagihan (pokok + bunga + denda), bukan hanya atas saldo pokok. Ini menciptakan efek compound yang jauh lebih agresif dari perhitungan sederhana.
Simulasi pembengkakan utang: angka nyata
Berikut simulasi berdasarkan asumsi konservatif tapi realistis untuk pinjol legal OJK:
Skenario A: Pinjaman Rp 1 juta, tenor 30 hari
- Bunga kontrak: 0,3% per hari
- Denda keterlambatan: Rp 10.000 per hari
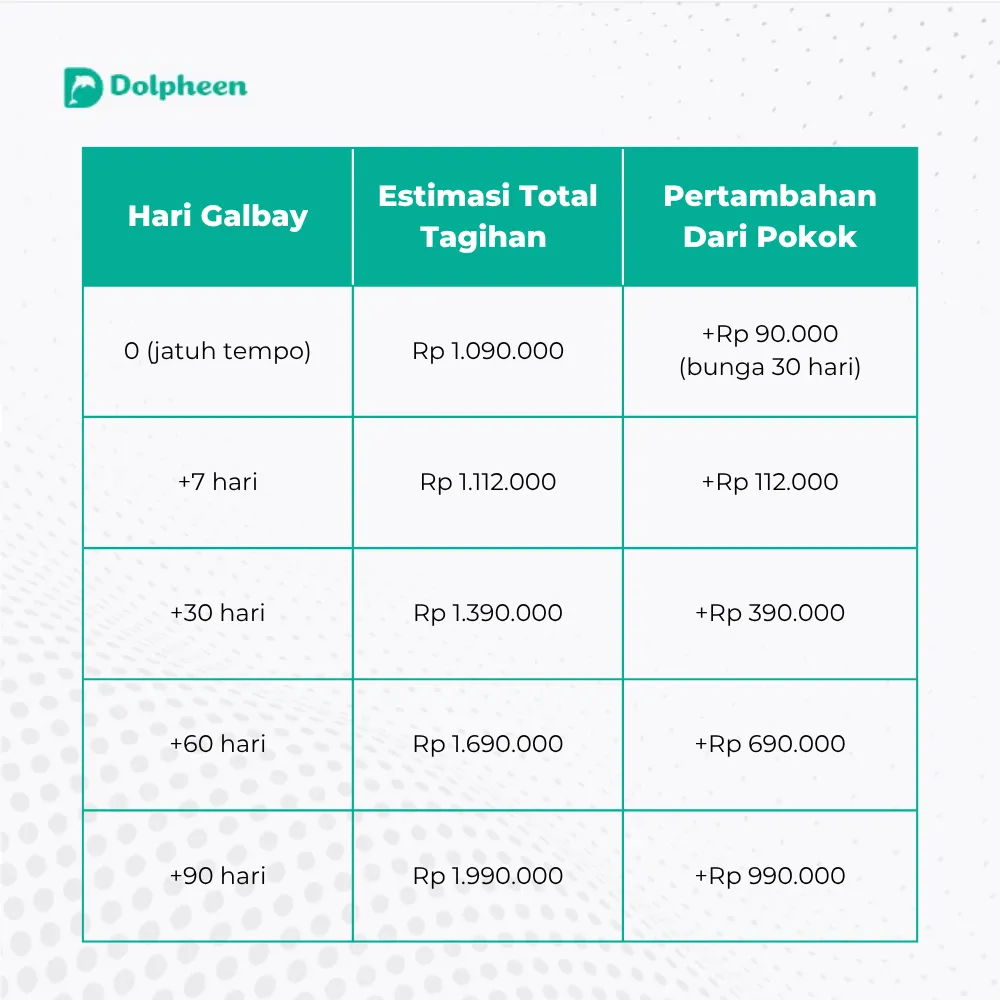
Utang Rp 1 juta hampir dua kali lipat hanya dalam 90 hari keterlambatan, bahkan di platform legal yang dibatasi OJK.
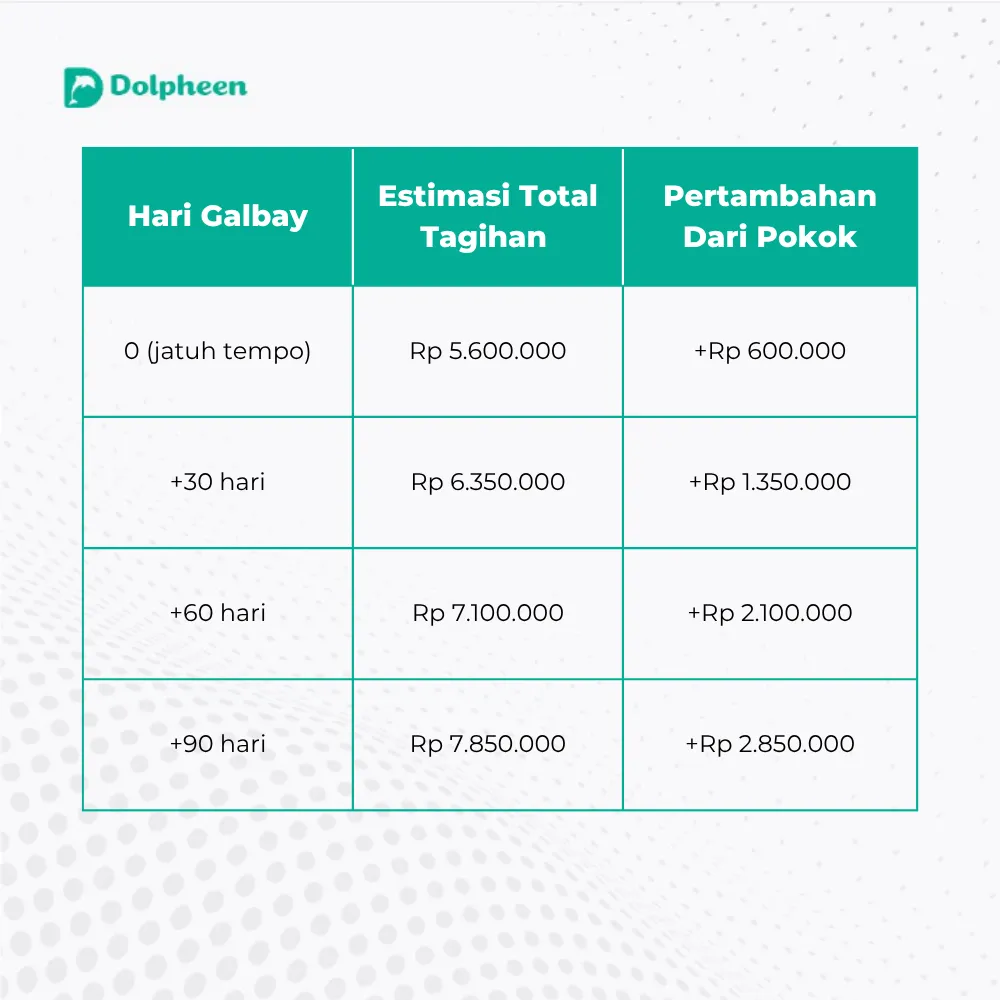
Skenario B: Pinjaman Rp 5 juta, tenor 60 hari
- Bunga kontrak: 0,2% per hari
- Denda keterlambatan: Rp 25.000 per hari
Skenario C: Pinjaman Rp 10 juta, tenor 90 hari
- Bunga kontrak: 0,15% per hari
- Denda keterlambatan: Rp 50.000 per hari
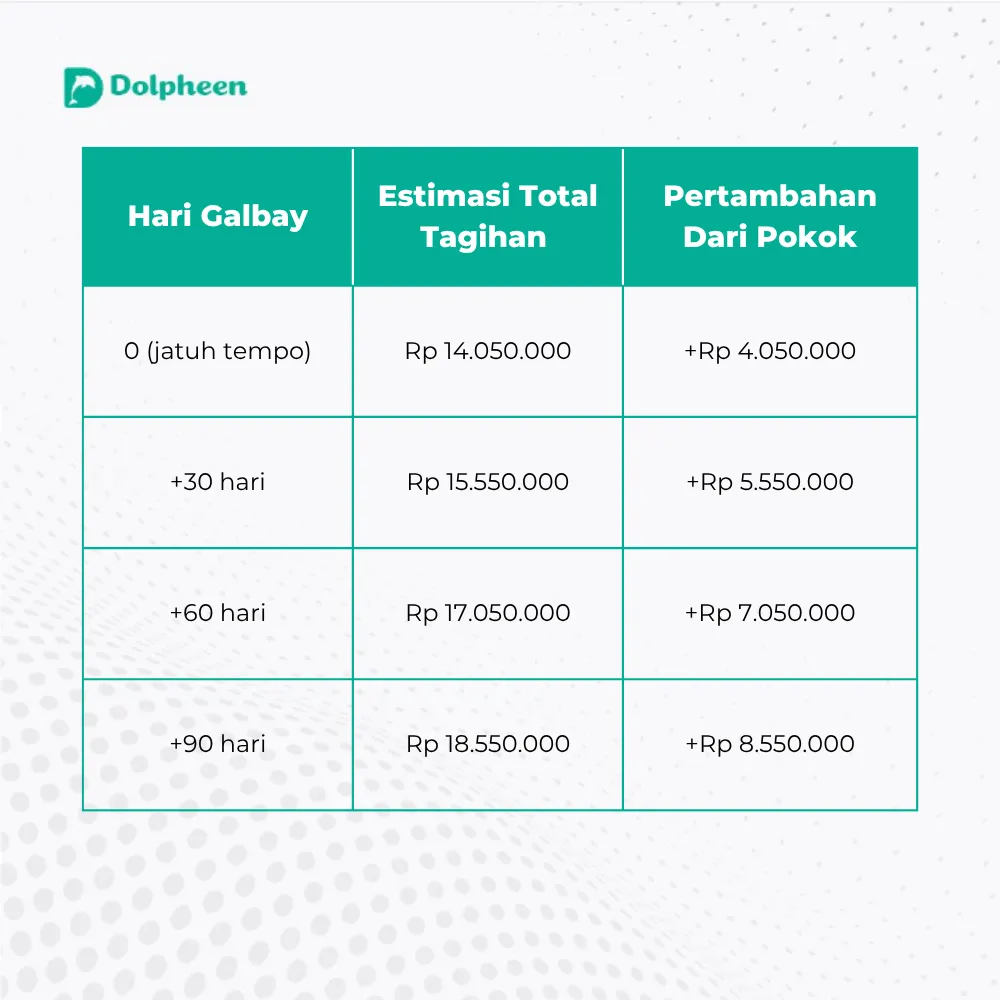
Catatan penting: simulasi di atas menggunakan angka rata-rata dan asumsi yang telah disederhanakan. Setiap platform memiliki struktur biaya yang berbeda, dan beberapa platform menerapkan metode bunga yang berbeda-beda. Selalu minta statement resmi total tagihan langsung dari platform untuk angka yang akurat dan dapat dijadikan dasar negosiasi.
Perbedaan pinjol legal vs ilegal dalam hal denda
Platform pinjol ilegal tidak terikat batas bunga OJK. Mereka bisa menerapkan bunga dan denda yang jauh melebihi batas legal, terkadang sampai 1-3% per hari, yang membuat pembengkakan utang terjadi secara eksponensial. Pinjaman Rp 1 juta dengan bunga 1,5% per hari sudah menjadi lebih dari Rp 1,5 juta hanya dalam 30 hari, dan Rp 2 juta lebih dalam 45 hari.
Namun perlu dicatat sebagai keseimbangan informasi: jika kamu galbay di pinjol ilegal, posisi hukummu sebenarnya lebih kuat dari yang kamu kira. Kontrak dengan pinjol ilegal tidak memiliki kekuatan hukum yang sah, dan kamu bisa mempermasalahkan keabsahan perjanjian tersebut. Lebih lanjut tentang ini dibahas di seksi konsekuensi hukum di bawah.
"Dari seluruh simulasi di atas, satu kesimpulan yang jelas adalah: setiap hari yang berlalu tanpa tindakan menambah biaya yang harus ditanggung. Ini bukan tentang menyerah atau pasrah pada situasi, tapi tentang mengakui bahwa waktu adalah faktor kritis dalam manajemen galbay dan penundaan selalu memiliki biaya yang bisa dihitung."
Apakah Galbay Pinjol Masuk SLIK dan Merusak Riwayat Kredit?
SLIK, yang merupakan singkatan dari Sistem Layanan Informasi Keuangan, adalah sistem informasi kredit yang dikelola oleh OJK, menggantikan BI Checking yang sebelumnya dikelola Bank Indonesia. Di dalamnya tersimpan data kredit dari berbagai lembaga keuangan, termasuk bank, perusahaan pembiayaan, dan sejak beberapa tahun terakhir, perusahaan fintech lending yang terdaftar OJK.
Bagi banyak orang, SLIK adalah sesuatu yang terdengar menakutkan tapi tidak benar-benar dipahami cara kerjanya. Padahal memahami SLIK secara akurat adalah kunci untuk membuat keputusan yang tepat dalam menangani dampak galbay terhadap riwayat kredit.
Apa itu SLIK dan bagaimana cara kerjanya?
SLIK bukan daftar hitam seperti yang sering dibayangkan orang. Lebih tepatnya, SLIK adalah database informasi kredit yang mencatat riwayat pembayaran seseorang di berbagai lembaga keuangan yang tergabung sebagai pelapor. Ketika kamu mengajukan pinjaman atau kartu kredit di bank mana pun, bank tersebut akan melakukan pengecekan ke SLIK untuk melihat riwayat kreditmu secara keseluruhan.
Data yang tersimpan di SLIK mencakup: nama lengkap sesuai KTP, NIK, jenis fasilitas kredit (pinjaman, kartu kredit, KPR, leasing, dll), jumlah pokok pinjaman, status pembayaran terkini, dan kualitas kredit berdasarkan skala KOL (Kolektibilitas) 1-5.
Skala KOL ini perlu dipahami dengan jelas:
- KOL 1 (Lancar): Pembayaran dilakukan tepat waktu atau tidak lebih dari beberapa hari terlambat
- KOL 2 (Dalam Perhatian Khusus): Keterlambatan antara 1 sampai 90 hari
- KOL 3 (Kurang Lancar): Keterlambatan antara 91 sampai 120 hari
- KOL 4 (Diragukan): Keterlambatan antara 121 sampai 180 hari
- KOL 5 (Macet): Keterlambatan lebih dari 180 hari
Perlu dicatat bahwa kategorisasi di atas adalah panduan umum berdasarkan regulasi OJK, dan implementasi praktisnya bisa bervariasi antar lembaga pelapor. Beberapa platform mungkin lebih cepat menaikkan status KOL tergantung kebijakan internal mereka.
Fintech lending mana yang melaporkan ke SLIK?
Tidak semua platform pinjol melaporkan ke SLIK. Hanya platform yang terdaftar dan berizin OJK serta memenuhi persyaratan teknis dan administratif sebagai anggota pelapor SLIK yang diwajibkan melaporkan data kreditnya. Platform ilegal, sudah jelas, tidak melaporkan ke SLIK karena mereka tidak terdaftar di OJK sama sekali.
Namun ini bukan berarti galbay di platform ilegal aman dari segala konsekuensi. Mereka mungkin tidak bisa merusak SLIK-mu, tapi penagihan dari platform ilegal biasanya jauh lebih agresif, lebih melanggar privasi, dan lebih intimidatif karena mereka tidak terikat regulasi apapun.
Di antara platform pinjol legal yang sudah beroperasi cukup lama dan memiliki skala yang signifikan, sebagian besar sudah terintegrasi dengan SLIK. Sebelum meminjam di platform apapun, ada baiknya menanyakan langsung apakah platform tersebut melaporkan ke SLIK, karena informasi ini sering tersedia di syarat dan ketentuan mereka.
Berapa lama catatan buruk bisa bertahan di SLIK?
Banyak orang berpikir begitu utang dilunasi, catatan buruk di SLIK langsung hilang. Kenyataannya tidak sesederhana itu, dan ini adalah salah satu aspek SLIK yang paling sering menimbulkan kesalahpahaman.
Catatan di SLIK, baik yang baik maupun yang buruk, umumnya tersimpan selama 5 tahun sejak tanggal penutupan atau pelunasan fasilitas kredit tersebut. Ini berarti bahkan setelah kamu melunasi utang yang pernah macet, catatan riwayat buruk tersebut masih bisa dilihat oleh lembaga keuangan lain sampai 5 tahun ke depan.
Yang bisa berubah adalah status kualitas kredit saat ini. Setelah utang dilunasi, status bisa diperbarui dari KOL 5 (macet) menjadi "lunas" atau kode yang menunjukkan penyelesaian. Namun histori keterlambatannya tetap tercatat. Bank dan lembaga keuangan yang sangat ketat dalam credit check bisa tetap menolak aplikasimu meskipun utang sudah lunas, karena mereka melihat riwayat keterlambatan yang panjang sebagai indikator risiko.
Prosedur pemutakhiran status SLIK setelah utang dilunasi tidak otomatis terjadi secara instan. Kamu perlu memastikan lembaga pelapor memperbarui data ke SLIK bahwa utang sudah diselesaikan. Dalam beberapa kasus, ini membutuhkan follow-up aktif dari debitur ke lembaga terkait.
Dampak ke pengajuan kredit di masa depan
Konsekuensi jangka panjang dari galbay pinjol terhadap riwayat kredit bisa dirasakan di berbagai aspek kehidupan finansial:
Pengajuan KPR: Bank akan memeriksa SLIK secara ketat sebelum menyetujui pengajuan KPR. Catatan KOL yang buruk, bahkan yang sudah dibayar lunas, bisa menyebabkan penolakan langsung atau persyaratan yang jauh lebih ketat seperti uang muka yang lebih besar dan suku bunga yang lebih tinggi.
Kartu kredit: Hampir semua bank penerbit kartu kredit melakukan pengecekan SLIK secara ketat. Catatan macet akan mempersulit atau memblokir pengajuan kartu kredit baru di bank mana pun yang terdaftar di sistem.
KTA (Kredit Tanpa Agunan): Persyaratan credit check yang ketat membuat KTA di bank formal menjadi sangat sulit diakses setelah ada catatan galbay yang signifikan di SLIK.
Pinjaman kendaraan: Leasing kendaraan biasanya melakukan pengecekan SLIK, meskipun beberapa perusahaan leasing lebih fleksibel dari bank konvensional dalam menilai kasus per kasus.
Pinjaman usaha UMKM: Bagi pelaku UMKM yang membutuhkan modal dari bank atau lembaga keuangan formal, catatan SLIK yang buruk bisa menjadi hambatan yang signifikan terhadap akses pembiayaan usaha.
Pengajuan kredit di tempat kerja: Beberapa perusahaan, terutama yang bergerak di sektor keuangan, melakukan pengecekan kredit sebagai bagian dari proses rekrutmen. Catatan SLIK yang buruk bisa memengaruhi kesempatan kerja.
Pemahaman yang jujur tentang dampak SLIK ini seharusnya menjadi motivasi tambahan untuk menyelesaikan kasus galbay sesegera mungkin. Semakin cepat utang diselesaikan, semakin cepat proses pemulihan kredit bisa dimulai, meskipun catatan historis tetap ada selama beberapa tahun.
Apa Konsekuensi Hukum dari Galbay Pinjol Legal?
Pertanyaan paling umum yang muncul ketika seseorang mengalami galbay adalah: "Apakah saya bisa dipenjara karena tidak bayar pinjol?" Jawabannya perlu dijelaskan dengan cermat karena banyak misinformasi yang beredar, sebagian disebarkan oleh DC sendiri untuk mengintimidasi debitur.
Apakah bisa dipidana karena tidak bayar pinjol?
Tidak bayar utang secara umum bukan tindak pidana dalam sistem hukum Indonesia. Perdata dan pidana adalah dua ranah hukum yang sepenuhnya berbeda. Kegagalan membayar utang yang timbul dari perjanjian pinjaman masuk dalam ranah hukum perdata, yang berarti penyelesaiannya melalui mekanisme perdata, bukan pidana. Platform tidak bisa meminta polisi menangkapmu hanya karena kamu tidak bayar pinjol.
Namun ada pengecualian penting yang perlu dipahami. Jika dari awal sudah ada niat untuk tidak membayar sejak meminjam, ini bisa dikategorikan sebagai penipuan dan masuk ranah pidana. Dalam praktiknya, membuktikan "niat dari awal untuk tidak membayar" sangat sulit secara hukum, dan platform jarang menempuh jalur ini kecuali dalam kasus fraud yang sangat jelas dengan bukti yang kuat.
Pengecualian kedua: jika kamu memberikan dokumen palsu saat mendaftar, seperti KTP palsu, slip gaji yang dimanipulasi, atau nomor NPWP fiktif, ini bisa dikategorikan sebagai tindak pidana pemalsuan dokumen. Ini tidak berkaitan langsung dengan kegagalan membayar utang, tapi dengan cara yang curang untuk mendapatkan pinjaman.
Gugatan perdata: seberapa mungkin dan seberapa serius?
Platform pinjol secara teoritis bisa mengajukan gugatan perdata ke pengadilan untuk menagih utang yang tidak dibayar. Namun dalam praktiknya, ini sangat jarang terjadi untuk utang yang kecil karena pertimbangan biaya-manfaat yang tidak menguntungkan bagi platform.
Biaya proses hukum, termasuk honorarium pengacara, biaya perkara di pengadilan, dan waktu yang dibutuhkan bisa jauh melebihi nilai utang yang ditagih. Proses pengadilan perdata di Indonesia juga bisa memakan waktu berbulan-bulan hingga bertahun-tahun, yang membuat pilihan ini tidak efisien untuk penagihan utang kecil.
Bahkan jika platform memenangkan gugatan di pengadilan, eksekusi putusan terhadap debitur yang tidak memiliki aset yang jelas dan teridentifikasi masih sangat sulit secara praktis. Pengadilan tidak bisa memenjarakan seseorang atas dasar putusan perdata tentang utang.
Apa yang dimaksud "somasi" dari platform?
Kamu mungkin sudah menerima atau akan menerima surat atau pesan yang menyebut kata "somasi." Dalam konteks hukum Indonesia, somasi adalah pemberitahuan resmi kepada pihak yang berutang bahwa mereka dalam keadaan lalai (wanprestasi) dan diminta untuk memenuhi kewajiban dalam waktu tertentu yang disebutkan dalam somasi tersebut.
Somasi dari platform pinjol biasanya bukan dokumen hukum formal yang dikeluarkan melalui pengadilan. Sering kali ini adalah surat desakan berbentuk digital atau fisik yang dibuat oleh tim hukum internal platform atau firma hukum yang mereka gunakan. Menerima somasi tidak berarti kamu akan segera dipenjara atau secara otomatis digugat.
Namun mengabaikan somasi tanpa respons apapun bisa dipakai sebagai bukti bahwa debitur "tidak beritikad baik" dalam proses hukum di kemudian hari jika platform memang memutuskan untuk menggugat. Respons terbaik terhadap somasi adalah meresponsnya secara tertulis: akui keberadaan kewajiban, sampaikan kendala yang sedang dihadapi, dan usulkan skema penyelesaian yang realistis. Ini menunjukkan itikad baik yang akan bermanfaat jika kasus memang berlanjut ke ranah hukum.
Bedanya pinjol legal vs ilegal dari sisi konsekuensi hukum
Untuk pinjol legal yang terdaftar OJK, konsekuensi hukum bagi debitur yang galbay berputar di ranah perdata, bukan pidana. Platform bisa menggugat secara perdata, tapi prosesnya formal, ada jalur hukum yang bisa digunakan debitur untuk membela diri, dan ada aturan yang membatasi cara platform menagih.
Untuk pinjol ilegal, situasinya justru terbalik dari yang sering dibayangkan. Posisi hukum debitur lebih kuat. Kontrak dengan lembaga yang tidak berizin tidak sah secara hukum dalam sistem hukum Indonesia. Kamu tidak memiliki kewajiban hukum yang dapat dituntut di pengadilan formal untuk membayar pinjol ilegal. Justru platform ilegal yang berpotensi melanggar hukum karena beroperasi tanpa izin OJK, yang merupakan tindak pidana tersendiri.
Ini bukan berarti kamu bisa mengabaikan tagihan dari pinjol ilegal begitu saja. Mereka tidak akan menggunakan jalur hukum formal karena mereka sendiri beroperasi secara ilegal, tapi mereka tidak segan menggunakan intimidasi, penyebaran data, dan taktik tekanan lain. Strategi yang tepat untuk menghadapi pinjol ilegal adalah melaporkan ke OJK di nomor 157 atau ke Satgas Waspada Investasi (SWI) melalui waspadainvestasi.ojk.go.id, mendokumentasikan semua pelanggaran, dan tidak membayar dengan cara yang tidak bisa diverifikasi atau tidak meninggalkan jejak resmi.
Apa yang Terjadi dengan Data Pribadimu Saat Galbay?
Masalah data pribadi adalah salah satu aspek yang paling menakutkan dari galbay pinjol, terutama di Indonesia di mana kesadaran tentang hak perlindungan data masih terus berkembang. Memahami apa yang boleh dan tidak boleh dilakukan platform terhadap datamu adalah senjata penting dalam menghadapi situasi ini.
Akses kontak darurat: apa yang boleh dan tidak boleh dilakukan?
Saat mendaftar di aplikasi pinjol, kamu biasanya diminta memberikan nomor kontak darurat, biasanya satu atau dua orang yang kamu kenal. Kontak ini boleh dihubungi oleh platform dengan tujuan terbatas yang diatur oleh regulasi.
Yang boleh dilakukan platform terkait kontak darurat:
- Menghubungi kontak darurat untuk menanyakan keberadaan atau cara menghubungi debitur
- Memberitahu kontak bahwa ada kewajiban yang belum diselesaikan oleh debitur
Yang tidak boleh dilakukan:
- Meminta kontak darurat membayar utang atas nama debitur
- Mengancam atau mengintimidasi kontak darurat
- Menghubungi kontak darurat secara berulang-ulang dengan frekuensi yang menyebabkan gangguan serius
- Menyebarkan detail utang kepada kontak darurat dengan cara yang memalukan atau mencemarkan nama debitur
Dalam praktiknya, batasan ini sering dilanggar, terutama oleh DC eksternal yang kurang diawasi. Kontak darurat bisa ditekan, diintimidasi, atau bahkan diminta bertanggung jawab atas utang yang bukan milik mereka. Ini semua adalah pelanggaran yang bisa dilaporkan.
Penyebaran data: pelanggaran yang sangat serius
Salah satu taktik penagihan yang paling melanggar dan paling menimbulkan trauma adalah penyebaran foto KTP, foto profil, atau informasi utang debitur ke grup WhatsApp atau kontak lain. Taktik ini terutama dilakukan oleh pinjol ilegal, tapi juga pernah terjadi dari pinjol yang mengklaim legal.
Praktik ini melanggar beberapa regulasi sekaligus. UU Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi menetapkan bahwa penyebaran data pribadi tanpa persetujuan pemilik data adalah pelanggaran serius dengan ancaman sanksi pidana bagi yang melakukannya. UU ITE juga mengatur tentang penyebaran informasi yang memalukan melalui media elektronik. POJK tentang perlindungan konsumen fintech secara eksplisit melarang praktik ini bagi platform yang terdaftar.
Jika kamu mengalami penyebaran data seperti ini, langkah yang perlu dilakukan:
- Segera screenshot semua bukti penyebaran data (gambar, pesan, caption)
- Catat tanggal, waktu, dan platform di mana penyebaran terjadi
- Laporkan ke OJK melalui telepon 157 atau WhatsApp 081-157-157-157
- Laporkan ke Kominfo (sekarang Komdigi) jika terjadi di platform digital
- Pertimbangkan membuat laporan ke kepolisian untuk pelanggaran UU PDP
Langkah konkret melindungi data saat sudah galbay
Meskipun data sudah terlanjur dipegang platform saat mendaftar, ada beberapa langkah yang bisa dilakukan untuk membatasi akses lebih lanjut:
- Revoke permission aplikasi: Di pengaturan ponsel (Pengaturan > Aplikasi > [nama aplikasi] > Izin), cabut akses kontak, kamera, galeri, dan lokasi dari aplikasi pinjol yang sudah terinstal.
- Uninstall aplikasi yang tidak aktif: Ini tidak menghapus data yang sudah ada di server platform, tapi menghentikan akses lebih lanjut ke data baru di ponselmu
- Ganti nomor kontak darurat: Jika memungkinkan secara teknis dan kondisi kasus, pertimbangkan mendiskusikan ini dengan platform
- Beritahu kontak darurat: Jelaskan situasimu kepada orang-orang yang kamu daftarkan sebagai kontak darurat agar mereka siap dan tahu bagaimana merespons jika dihubungi
- Dokumentasikan semua komunikasi: Screenshot setiap pesan, catat waktu dan nomor telepon yang menghubungimu, simpan sebagai bukti jika dibutuhkan untuk pelaporan
Data yang sudah dipegang platform memang tidak bisa sepenuhnya ditarik kembali, tapi dengan langkah-langkah di atas, kamu bisa membatasi akses lebih lanjut dan memiliki dokumentasi yang dibutuhkan jika perlu melaporkan pelanggaran.
Bagaimana Jika Kamu Galbay di Banyak Pinjol Sekaligus?
Skenario yang sayangnya sangat umum adalah galbay di beberapa platform sekaligus, biasanya dimulai dari satu pinjol yang tidak terbayar, lalu mengambil pinjol lain untuk menutupinya, dan seterusnya sampai ada beberapa platform yang semuanya sudah jatuh tempo. Situasi ini memiliki dinamika yang jauh lebih kompleks dari galbay di satu platform saja.
Multi-platform overdue: menghadapi banyak penagih bersamaan
Ketika galbay di lebih dari satu platform, kamu akan menghadapi beberapa penagih yang semuanya meminta pembayaran secara bersamaan. Setiap penagih bertindak seolah-olah utang kepada merekalah yang paling penting dan paling mendesak. Tekanan yang dirasakan secara psikologis bisa sangat berat dan melumpuhkan kemampuan untuk berpikir jernih.
Yang perlu dipahami pertama: kamu tidak bisa memuaskan semua penagih secara bersamaan jika kapasitas finansialmu terbatas. Mencoba membagi uang yang terbatas secara merata ke semua platform mungkin tidak menyelesaikan apapun secara efektif, karena jumlah yang dibayarkan ke masing-masing mungkin tidak cukup untuk menghentikan bunga dan denda.
Strategi yang lebih efektif adalah memprioritaskan berdasarkan beberapa faktor secara bersamaan:
Prioritas berdasarkan risiko langsung:
- Platform mana yang paling mendekati batas waktu pelaporan ke SLIK?
- Platform mana yang memiliki bunga dan denda paling tinggi sehingga utangnya tumbuh paling cepat?
- Platform mana yang sudah ancaman paling konkret, misalnya somasi resmi?
Prioritas berdasarkan kemungkinan penyelesaian:
- Platform mana yang paling mungkin mau dinegosiasikan segera?
- Platform mana yang jumlah utangnya paling kecil sehingga bisa diselesaikan lebih cepat untuk mengurangi jumlah penagih aktif?
Efek domino: mengapa satu galbay bisa merusak segalanya
Dalam banyak kasus galbay multi-platform, ada satu pinjol yang menjadi pemicu yang memulai reaksi berantai. Ketika satu pinjol jatuh tempo dan tidak terbayar, debitur kadang mengambil pinjol baru untuk menutupinya. Pinjol baru itu kemudian juga jatuh tempo, dan siklus berulang. Setiap iterasi menambah biaya total dan memperumit situasi.
Hal yang membuat efek domino ini berbahaya bukan hanya masalah finansialnya, tapi juga karena setiap platform baru yang diajukan meningkatkan jumlah pihak yang memiliki akses ke data pribadimu. Lebih banyak platform yang punya aksesmu berarti lebih banyak potensi dampak jika situasi memburuk lebih lanjut.
Strategi prioritasi: debt avalanche vs debt snowball dalam konteks pinjol
Dua pendekatan klasik dalam manajemen multi-utang adalah debt avalanche dan debt snowball.
Debt avalanche berarti membayar minimum ke semua utang, lalu menyisihkan uang ekstra untuk utang dengan bunga tertinggi terlebih dahulu. Secara matematis, ini paling efisien karena mengurangi total bunga yang harus dibayar dalam jangka panjang.
Debt snowball berarti membayar minimum ke semua utang, lalu menyisihkan uang ekstra untuk utang dengan jumlah terkecil terlebih dahulu. Secara psikologis lebih efektif karena memberikan "kemenangan kecil" yang menjaga motivasi dan momentum.
Dalam konteks galbay pinjol yang multi-platform di mana semuanya sudah dikenai denda, pendekatan yang sering lebih efektif adalah pragmatis: selesaikan satu utang sampai tuntas terlebih dahulu melalui pembayaran langsung atau restrukturisasi, baru pindah ke utang berikutnya. Ini mencegah situasi di mana kamu terus membayar ke banyak platform tapi tidak ada satupun yang benar-benar selesai.
Mengapa bantuan profesional jauh lebih efektif untuk kasus multi-platform
Menghadapi banyak penagih sekaligus adalah salah satu situasi yang paling sulit diselesaikan sendiri. Di sinilah peran konsultan mediasi menjadi sangat signifikan, karena mereka bisa berkomunikasi dengan semua platform secara bersamaan, terstruktur, dan profesional. Ini adalah sesuatu yang sangat sulit dilakukan sendiri sambil menjalani kehidupan sehari-hari dengan tekanan mental yang berat dari semua penagihan yang terjadi bersamaan.
Konsultan dengan pengalaman menangani multi-platform galbay memahami prioritasi yang tepat, tahu pendekatan mana yang efektif untuk platform mana, dan bisa menegosiasikan secara paralel, mempersingkat waktu yang dibutuhkan untuk menyelesaikan keseluruhan situasi.
Apa yang Masih Bisa Diselamatkan Meskipun Sudah Galbay?
Ini adalah inti dari artikel ini. Meskipun situasi galbay terasa sangat berat, ada opsi nyata yang bisa diambil di hampir setiap fase. Yang penting adalah memahami apa yang tersedia, apa batasnya, dan mana yang paling sesuai dengan situasi konkretmu.
Opsi 1: Negosiasi Langsung ke Platform. Apa yang Bisa Diminta?
Negosiasi langsung ke platform adalah opsi pertama yang sering dicoba debitur karena tidak memerlukan bantuan pihak ketiga dan bisa dimulai segera. Caranya adalah menghubungi customer service platform, mengakui situasi secara terbuka, dan mengusulkan skema penyelesaian yang realistis berdasarkan kemampuan bayarmu saat ini.
Yang bisa dinegosiasikan dengan platform:
- Penghapusan atau pengurangan sebagian denda keterlambatan sebagai itikad baik dari platform
- Penurunan bunga untuk sisa tenor atau tagihan yang masih tersisa
- Perpanjangan tenor pembayaran sehingga cicilan per bulan menjadi lebih ringan
- Program cicilan baru yang disesuaikan dengan kemampuan finansial saat ini
- Settlement (penyelesaian sekaligus dengan diskon dari total tagihan) untuk kasus galbay yang sudah berlangsung lama
Cara menghubungi CS platform untuk negosiasi:
- Hubungi melalui kanal resmi: email, live chat di aplikasi, atau nomor telepon CS resmi yang tercantum di website atau aplikasi
- Sampaikan identitasmu dengan jelas dan nomor pinjaman yang ingin dinegosiasikan
- Jelaskan situasimu dengan singkat tapi jujur: kamu sedang mengalami kesulitan finansial dan ingin menyelesaikan dengan itikad baik
- Usulkan skema yang kamu anggap realistis dan bisa kamu penuhi secara konsisten
- Minta konfirmasi tertulis dari setiap kesepakatan yang dicapai, jangan hanya verbal
Contoh pendekatan yang bisa digunakan saat menghubungi CS:
> "Selamat siang, saya [nama], nomor pinjaman [nomor]. Saya ingin menyelesaikan kewajiban saya tapi saat ini sedang mengalami kesulitan finansial. Saya berkomitmen untuk menyelesaikan utang ini dan ingin mendiskusikan opsi yang tersedia. Apakah ada program restrukturisasi atau keringanan yang bisa saya ikuti? Saya bersedia memberikan informasi kondisi keuangan saya yang diperlukan."
Keterbatasan negosiasi mandiri yang perlu dipahami:
Negosiasi langsung oleh debitur memiliki keterbatasan yang nyata dan perlu diakui sejujurnya. CS platform biasanya hanya memiliki wewenang terbatas dalam memberikan keringanan. Kasus yang membutuhkan keringanan yang lebih signifikan perlu escalation ke tim lebih senior, yang prosesnya bisa panjang dan hasilnya tidak pasti.
Selain itu, platform cenderung lebih responsif dan memberikan keringanan yang lebih besar kepada pihak yang memiliki rekam jejak negosiasi yang diakui, seperti konsultan mediasi profesional, dibandingkan debitur yang bernegosiasi sendiri. Posisi tawar debitur mandiri relatif lemah karena platform tidak memiliki jaminan bahwa komitmen yang dibuat akan dipenuhi. Potensi keringanan melalui negosiasi mandiri biasanya lebih kecil dibanding yang bisa dicapai oleh konsultan yang berpengalaman dengan track record negosiasi di platform tersebut.
Opsi 2: Restrukturisasi via Konsultan Mediasi. Mengapa Hasilnya Berbeda?
Konsultan mediasi utang adalah pihak profesional yang bertindak sebagai perantara antara debitur dan kreditur. Peran mereka bukan untuk "menghapus utang" atau "melawan kreditur," melainkan untuk memfasilitasi negosiasi yang menghasilkan skema pembayaran yang dapat dilaksanakan debitur sekaligus dapat diterima kreditur.
Bagaimana proses mediasi bekerja secara konkret:
Proses dimulai dengan konsultasi awal yang biasanya gratis. Pada sesi ini, konsultan mengevaluasi secara menyeluruh total utang di semua platform, riwayat pembayaran dan durasi galbay, kemampuan bayar saat ini, dan prioritas penyelesaian berdasarkan risiko yang paling mendesak.
Setelah evaluasi dan debitur memutuskan untuk menggunakan layanan mediasi, konsultan menyusun strategi negosiasi yang mencakup skema restrukturisasi yang akan diusulkan kepada setiap kreditur. Kemudian konsultan menghubungi negosiator di setiap platform secara langsung dan reguler, menggunakan rekam jejak dan hubungan profesional yang sudah terbangun selama bertahun-tahun.
Mengapa platform lebih responsif ke konsultan?
Ini adalah pertanyaan yang sering diajukan dan jawabannya cukup pragmatis. Platform pinjol berinteraksi dengan konsultan mediasi secara reguler dalam volume yang besar. Mereka mengenal cara kerja konsultan tertentu, track record kasus yang berhasil diselesaikan, dan komitmen konsultan bahwa debitur yang dibawa memang berniat dan mampu menyelesaikan utang sesuai skema yang disepakati.
Kepercayaan yang terbentuk dari relasi profesional ini memungkinkan konsultan mendapat akses ke program keringanan yang lebih signifikan dibanding yang ditawarkan ke debitur langsung. Selain itu, konsultan memahami "bahasa" dan mekanisme yang berlaku dalam negosiasi dengan setiap platform, sehingga proses bisa berlangsung lebih efisien.
Potensi keringanan yang realistis:
Berdasarkan pengalaman konsultan mediasi profesional, keringanan yang bisa dicapai bervariasi tergantung kondisi spesifik kasus, tapi secara umum berkisar antara 20-40% dari total tagihan. Dalam beberapa kasus dengan kondisi tertentu, keringanan bisa lebih tinggi dari itu. Ini jauh lebih signifikan dari keringanan yang biasanya bisa dinegosiasikan sendiri oleh debitur tanpa rekam jejak dan relasi profesional yang setara.
Dolpheen Indonesia, pendampingan utang profesional terdaftar Komdigi dan tersertifikasi ISO 27001, telah membantu lebih dari 15.000 klien menjalani proses negosiasi ulang utang pinjol dan kartu kredit sejak berdiri pada 2020. Kamu bisa membaca tentang pendekatan mediasi pinjol di halaman layanan mediasi pinjol untuk memahami lebih dalam cara kerjanya.
Opsi 3: Konsolidasi Utang. Untuk Siapa Ini Cocok?
Konsolidasi utang adalah proses menggabungkan beberapa utang yang terpisah menjadi satu pinjaman tunggal dengan skema yang lebih mudah dikelola, biasanya dengan bunga yang lebih rendah dan tenor yang lebih panjang. Secara teori, ini terdengar seperti solusi ideal untuk kasus galbay multi-platform.
Namun dalam praktiknya, konsolidasi utang untuk kasus galbay pinjol memiliki keterbatasan yang sangat nyata. Mendapatkan pinjaman konsolidasi dari bank formal sangat sulit, bahkan hampir mustahil, jika kamu sudah memiliki catatan galbay di SLIK. Bank menilai risiko kredit berdasarkan riwayat pembayaran, dan catatan galbay membuat profil risiko debitur masuk kategori tinggi.
Konsolidasi via fintech atau platform lain yang lebih fleksibel biasanya datang dengan bunga yang lebih tinggi dari bank, yang mungkin tidak benar-benar menyelesaikan masalah fundamental dari sisi total biaya.
Konsolidasi paling masuk akal dalam situasi di mana galbay baru terjadi dan belum parah, kamu memiliki aset yang bisa dijadikan agunan untuk pinjaman konsolidasi, ada anggota keluarga atau pihak yang bisa membantu menyediakan dana konsolidasi, atau jumlah utang masih dalam angka yang terkelola dengan modal yang bisa diakses.
Jika tidak ada kondisi di atas yang terpenuhi, opsi restrukturisasi via konsultan mediasi biasanya lebih efektif dan lebih realistis untuk ditempuh.
Yang TIDAK Boleh Dilakukan Saat Galbay
Ada beberapa kesalahan fatal yang sering dilakukan orang yang panik menghadapi galbay, dan semuanya membuat situasi lebih buruk, bukan lebih baik.
Kesalahan 1: Kabur dan blokir semua nomor
Ini adalah respons naluriah yang paling umum tapi paling kontraproduktif. Dengan memblokir semua komunikasi, kamu tidak menyelesaikan masalah, hanya menundanya sambil membiarkan bunga dan denda terus berjalan setiap harinya. Platform juga menginterpretasikan ketidakresponsifan sebagai tanda risiko yang lebih tinggi, yang memicu eskalasi yang lebih agresif, bukan lebih ringan.
Kesalahan 2: Percaya jasa "hapus data" atau "pemutihan SLIK instan"
Di media sosial beredar banyak iklan yang menjanjikan bisa "menghapus data dari sistem pinjol" atau "pemutihan SLIK instan" dengan bayaran tertentu. Semua ini tanpa terkecuali adalah penipuan. Tidak ada cara yang dapat menghapus data dari sistem resmi pinjol atau SLIK secara instan dan ilegal. Orang yang menggunakan jasa ini kehilangan uang dua kali: sekali kepada penipu, dan tetap harus menghadapi utang yang tidak terselesaikan.
Kesalahan 3: Ambil pinjol baru untuk bayar pinjol lama
Inilah yang menciptakan spiral utang yang semakin dalam. Pinjol baru akan jatuh tempo dalam waktu singkat, dan jika situasi finansial tidak berubah, kamu akan kembali dalam posisi yang sama tapi dengan total utang yang lebih besar dan lebih banyak platform yang menagih secara bersamaan.
Kesalahan 4: Percaya pada konsultan yang menjamin "hapus utang 100%"
Tidak ada konsultan mediasi yang sah yang bisa menjamin penghapusan utang 100%. Yang bisa dilakukan konsultan yang etis adalah memfasilitasi negosiasi untuk mendapat keringanan yang optimal sesuai kondisi kasus. Klaim "hapus utang 100%" atau "dijamin bebas utang" adalah tanda peringatan bahwa yang bersangkutan bukan konsultan yang dapat dipercaya.
Bagaimana Dolpheen Indonesia Membantu Kasus Galbay Pinjol?
Dolpheen Indonesia, mediator utang profesional dengan lebih dari 5 tahun pengalaman dan lebih dari 15.000 klien yang sudah ditangani, menangani kasus galbay pinjol dengan pendekatan yang terstruktur dan berbasis pada kondisi nyata setiap klien.
Proses konsultasi gratis: tidak mengikat, tidak ada syarat tersembunyi
Langkah pertama adalah konsultasi awal yang sepenuhnya gratis. Tidak ada kewajiban untuk melanjutkan ke layanan berbayar setelah konsultasi, dan tidak ada biaya tersembunyi di balik sesi pertama ini. Pada konsultasi awal, tim Dolpheen akan mendengarkan situasimu secara menyeluruh: berapa banyak platform yang terlibat, total estimasi utang, berapa lama galbay, dan apa kondisi finansial saat ini.
Konsultasi ini bukan formalitas sambil lalu. Tim konsultan yang berpengalaman akan memberikan gambaran yang jujur tentang situasimu, termasuk opsi yang realistis dan yang tidak, serta estimasi hasil yang bisa dicapai melalui mediasi berdasarkan kondisi kasusmu.
Cara kerja mediasi Dolpheen
Setelah evaluasi dan kamu memutuskan untuk menggunakan layanan mediasi, prosesnya berjalan sebagai berikut:
- Kamu menyerahkan nomor penagihan dari masing-masing platform kepada tim Dolpheen
- Tim konsultan menghubungi negosiator di setiap platform setiap hari atas namamu
- Setiap perkembangan negosiasi dikomunikasikan secara transparan kepadamu secara reguler
- Jika ada kesepakatan skema pembayaran yang tercapai, kamu yang memutuskan apakah menerimanya atau tidak. Dolpheen tidak pernah bertindak tanpa persetujuanmu
- Setelah kesepakatan tercapai dan dijalankan, tim terus memantau dan mendampingi proses hingga selesai
Hasil nyata yang bisa diharapkan
Tanpa membuat klaim yang menyesatkan atau janji yang tidak bisa dijamin, pengalaman Dolpheen menunjukkan bahwa sebagian besar kasus galbay pinjol bisa diselesaikan dengan keringanan yang signifikan dibanding total tagihan jika tidak ada intervensi. Besarnya keringanan bervariasi tergantung kondisi kasus, platform yang terlibat, dan lamanya galbay.
Yang sama pentingnya dari keringanan finansial, proses mediasi menghentikan eskalasi tekanan penagihan sementara negosiasi berlangsung. Ini memberi ruang untuk bernafas dan berpikir jernih tentang langkah selanjutnya, sesuatu yang sangat sulit dilakukan ketika kamu terus-menerus dibombardir oleh telepon dan pesan dari berbagai penagih setiap harinya.
Informasi lebih lengkap tentang proses dan layanan tersedia di halaman FAQ Dolpheen.
Pertanyaan yang Sering Diajukan
Kalau sudah galbay lebih dari 90 hari, apakah masih bisa dinegosiasikan?
Ya, masih bisa. Bahkan kasus galbay yang sudah berlangsung lebih dari setahun pun masih bisa dinegosiasikan dalam banyak kasus. Platform yang sudah menyerahkan utang ke DC eksternal atau bahkan ke debt buyer biasanya tetap terbuka untuk penyelesaian, karena menerima pembayaran dengan diskon jauh lebih baik dari tidak menerima sama sekali. Faktanya, beberapa platform justru lebih fleksibel untuk kasus galbay lama karena mereka ingin "membersihkan buku" dari utang macet yang sudah lama tertunggak. Namun semakin lama galbay berlangsung, semakin kompleks negosiasi yang dibutuhkan dan semakin penting peran konsultan mediasi yang berpengalaman.
Apakah DC pinjol bisa datang ke rumah dan apa hak yang dimiliki debitur?
DC dari pinjol legal boleh mendatangi tempat tinggal debitur untuk penagihan, tapi hanya dengan batasan yang sangat jelas. Mereka wajib datang pada jam yang wajar antara pukul 08.00 dan 20.00, tidak boleh melakukan intimidasi fisik atau verbal, tidak boleh masuk ke dalam rumah tanpa izin eksplisit dari penghuni, dan harus bisa menunjukkan identitas resmi serta surat kuasa dari platform yang menugaskan mereka. Kamu berhak menolak membuka pintu, meminta mereka kembali di waktu lain, dan meminta bukti tertulis tentang jumlah tagihan yang diklaim. Jika DC melakukan ancaman atau kekerasan, itu adalah tindak pidana yang bisa dilaporkan ke polisi terlepas dari masalah utang yang ada.
Kalau galbay di pinjol ilegal, apakah hukumnya sama dengan galbay di pinjol legal?
Tidak. Posisi hukummu justru lebih kuat jika galbay di pinjol ilegal. Kontrak dengan pinjol ilegal tidak sah secara hukum karena mereka beroperasi tanpa izin OJK, yang melanggar Undang-Undang Perbankan dan POJK yang relevan. Kamu tidak bisa dituntut secara sah di pengadilan formal atas dasar perjanjian yang dibuat dengan lembaga ilegal. Namun pinjol ilegal sering menggunakan taktik intimidasi dan penyebaran data yang jauh lebih agresif, karena mereka memang tidak peduli dengan aturan. Strategi yang paling tepat adalah melaporkan operasional mereka ke OJK dan Satgas Waspada Investasi, mendokumentasikan semua pelanggaran, dan berkonsultasi dengan profesional tentang cara menghadapi penagihan dari mereka.
Berapa lama catatan galbay di SLIK bisa mempengaruhi kemampuan pengajuan kredit?
Catatan riwayat kredit di SLIK umumnya tersimpan selama 5 tahun setelah penutupan fasilitas kredit yang bersangkutan. Ini berarti meskipun utangmu sudah dilunasi, riwayat keterlambatan bisa masih terlihat oleh lembaga keuangan selama hingga 5 tahun. Namun dampaknya tidak seragam: beberapa bank lebih ketat membaca historis SLIK, sementara yang lain lebih memprioritaskan kondisi terkini dan statusnya. Yang paling penting adalah menyelesaikan utang sesegera mungkin agar proses "pemulihan kredit" bisa dimulai secepatnya, dan yang kamu bayarkan adalah porsi pokok yang tepat sehingga status bisa diperbarui ke "lunas" di sistem pelapor.
Apakah keluarga atau kontak darurat ikut terseret masalah hukum kalau saya galbay?
Tidak, sama sekali tidak. Keluarga dan kontak darurat tidak memiliki kewajiban hukum apapun atas utangmu, kecuali jika mereka secara eksplisit menandatangani perjanjian sebagai penjamin atau guarantor, yang sangat jarang terjadi dalam produk pinjol konsumtif biasa. DC boleh menghubungi kontak darurat untuk menanyakan keberadaanmu, tapi tidak bisa memaksa mereka membayar utangmu atau bertanggung jawab atas kewajibanmu. Jika ada DC yang mengancam atau memaksa keluargamu dengan klaim bahwa mereka wajib membayar, itu adalah kebohongan dan pelanggaran yang bisa dilaporkan ke OJK.
Berapa biaya konsultasi di Dolpheen untuk kasus galbay?
Konsultasi awal di Dolpheen gratis dan tidak mengikat untuk melanjutkan ke layanan apapun. Biaya layanan mediasi profesional baru berlaku jika kamu memutuskan untuk menggunakan layanan penuh setelah konsultasi, dan struktur biayanya akan dijelaskan secara transparan dan lengkap sebelum kamu berkomitmen. Tidak ada biaya tersembunyi atau biaya yang baru diungkapkan di tengah proses.
Apakah galbay pinjol bisa diselesaikan tanpa membayar lunas sekaligus?
Ya, dan ini justru yang paling sering terjadi dalam proses restrukturisasi. Penyelesaian utang galbay tidak harus dilakukan sekaligus dalam satu pembayaran penuh. Melalui proses negosiasi dan restrukturisasi, bisa disusun jadwal cicilan baru yang disesuaikan dengan kemampuan bayar saat ini, dengan jumlah total yang mungkin sudah mendapat keringanan dibanding tagihan aslinya. Yang perlu dihindari adalah membiarkan situasi berlanjut tanpa tindakan, karena setiap hari tanpa aksi menambah biaya dan mempersempit pilihan yang tersisa.
Kalau sudah terima somasi dari platform, apa yang paling tepat dilakukan?
Jangan panik dan jangan abaikan begitu saja. Somasi adalah pemberitahuan formal tentang kewajiban yang belum dipenuhi, tapi menerima somasi tidak berarti kamu sudah kalah atau akan langsung dipenjara. Langkah yang tepat adalah membaca somasi dengan cermat, catat tenggat waktu yang disebutkan, dan segera respons secara tertulis melalui kanal yang tertera. Sampaikan bahwa kamu mengakui kewajiban dan ingin menyelesaikan dengan itikad baik, lalu usulkan skema yang realistis. Jika kamu merasa sulit merespons sendiri atau khawatir soal implikasi hukumnya, konsultasikan dengan mediator utang profesional sebelum tenggat somasi berakhir.
Apakah rekening bank saya bisa dibekukan atau disita oleh platform pinjol karena galbay?
Tidak. Platform pinjol tidak memiliki kewenangan untuk membekukan atau menyita rekening bank debitur secara sepihak. Pembekuan rekening hanya bisa dilakukan oleh pihak berwenang berdasarkan penetapan pengadilan atau putusan hukum yang sah, dan itu pun melewati proses yang panjang. Bahkan jika platform mengajukan gugatan perdata dan memenangkannya di pengadilan, eksekusi terhadap rekening bank tetap memerlukan proses hukum tersendiri. Satu-satunya yang perlu diwaspadai adalah jika rekeningmu terhubung dengan fasilitas auto-debit yang aktif, karena platform bisa mencoba menarik pembayaran dari sana. Namun ini berbeda dari pembekuan dan hanya berlaku selama ada saldo tersisa.
Kalau nama dan foto saya sudah terlanjur disebarkan ke grup WhatsApp, langkah pertama apa yang paling penting dilakukan?
Prioritas pertama adalah dokumentasi sebelum konten hilang. Screenshot semua bukti penyebaran termasuk nama grup, pesan yang menyertai foto atau data, dan nomor atau identitas pengirim jika terlihat. Simpan di lebih dari satu tempat agar tidak hilang. Setelah dokumentasi lengkap, laporkan ke dua jalur secara bersamaan: ke OJK melalui WhatsApp 081-157-157-157 atau telepon 157, dan ke Komdigi karena ini menyangkut penyalahgunaan data digital. Penyebaran data pribadi tanpa izin melanggar UU Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi dan bisa berujung pada sanksi pidana bagi pelakunya. Jangan hapus konten dari ponselmu sebelum dokumentasi selesai, karena bukti itulah yang digunakan dalam proses pelaporan.
Berapa lama biasanya proses mediasi memakan waktu sampai utang pinjol benar-benar selesai?
Durasi proses mediasi bervariasi tergantung kompleksitas kasus, jumlah platform yang terlibat, dan responsivitas masing-masing kreditur. Untuk kasus dengan satu platform dan galbay yang tidak terlalu panjang, proses negosiasi awal bisa selesai dalam dua sampai empat minggu. Untuk kasus yang melibatkan banyak platform sekaligus atau galbay yang sudah berlangsung sangat lama, prosesnya bisa memakan waktu satu sampai tiga bulan. Perlu dipahami bahwa "selesai" dalam konteks mediasi berarti kesepakatan skema pembayaran tercapai dan mulai dijalankan, bukan berarti utang langsung lunas saat itu juga. Yang biasanya segera terasa sejak mediasi dimulai adalah berkurangnya intensitas tekanan penagihan, karena platform tahu ada pihak yang sedang memfasilitasi penyelesaian secara profesional.
Situasi Galbay Bisa Diselesaikan. Tapi Setiap Hari Adalah Pilihan.
Galbay pinjol bukan kondisi permanen yang tidak bisa diubah. Ratusan ribu orang di Indonesia sudah melewati situasi yang sama dan berhasil keluar dengan utang yang terstruktur dan tekanan yang jauh berkurang. Yang membedakan mereka yang berhasil dari yang tidak bukan soal seberapa parah situasi awalnya, tapi soal apakah mereka mengambil langkah konkret atau diam menunggu situasi "membaik sendiri."
Waktu adalah faktor krusial dalam galbay. Setiap hari tanpa tindakan menambah bunga, menambah denda, dan mempersempit pilihan yang tersedia. Sementara itu, setiap langkah konkret, sekecil apapun, bergerak ke arah penyelesaian yang bisa benar-benar mengubah situasi.
Jika kamu sudah membaca sampai di sini, kamu sudah punya gambaran yang jauh lebih jelas tentang situasimu dibanding sebelumnya. Langkah paling konkret yang bisa diambil sekarang adalah bicara dengan seseorang yang berpengalaman menangani kasus seperti ini, tanpa komitmen, tanpa biaya, dan tanpa tekanan.
Mulai dari konsultasi gratis bersama Dolpheen Indonesia. Ceritakan situasimu, dapatkan gambaran opsi yang benar-benar tersedia, dan tentukan sendiri langkah selanjutnya.