Cara Mengatur Banyak Utang: 5 Angka Penting
Pinjam lagi, jual sesuatu, atau bayar yang mana dulu?
Ketika beberapa kewajiban sudah sulit dipenuhi, pikiran langsung mencari jalan keluar. Masalahnya, keputusan yang diambil dalam kondisi panik dan tanpa gambaran lengkap sering justru menambah beban. Artikel ini tidak memberi tahu utang mana yang harus dibayar duluan, melainkan cara melihat situasi Anda dengan lebih jernih.
Daftar Isi
- Apakah Semua Masalah Utang Sama?
- 5 Angka yang Perlu Anda Ketahui
- Kenapa Pinjaman Baru Justru Memperlebar Selisih?
- Apa Langkah Pertama Saat Sudah Kesulitan Membayar?
- Mengapa Total Kewajiban Lebih Penting daripada Besar Tiap Pinjaman?
- Kapan Seseorang Perlu Mencari Bantuan?
- Pertanyaan yang Sering Diajukan
- Sumber & Referensi
Ketika beberapa kewajiban sudah sulit dibayar, pikiran biasanya langsung mencari jalan keluar. Apakah perlu pinjam lagi? Jual sesuatu? Utang mana yang dibayar duluan?
Sebelum menjawab itu semua, ada satu langkah yang sering terlewat: memahami posisi Anda secara utuh. Keputusan yang diambil dalam kondisi panik dan tanpa gambaran lengkap justru sering menambah beban.
Artikel ini tidak akan memberi tahu utang mana yang harus Anda bayar lebih dulu, karena hal itu bergantung pada kondisi masing-masing orang. Yang akan Anda dapatkan adalah cara melihat situasinya dengan lebih jernih.
Apakah Semua Masalah Utang Sama?
Tidak. "Punya banyak utang" bisa menggambarkan tujuh kondisi yang sangat berbeda:
- Masalah arus kas sementara. Penghasilan terlambat masuk atau ada pengeluaran besar satu kali. Kondisinya kemungkinan pulih dalam beberapa bulan.
- Kewajiban bulanan terlalu tinggi. Setiap cicilan wajar, tetapi totalnya melebihi kemampuan.
- Banyak pinjaman sekaligus. Jumlahnya mungkin tidak besar, namun tersebar di banyak tempat dan sulit dikelola.
- Defisit berulang. Pengeluaran pokok sudah melebihi penghasilan, bahkan sebelum cicilan dihitung.
- Pembayaran sudah menunggak. Ada kewajiban yang lewat jatuh tempo, disertai denda dan penagihan.
- Siklus utang. Pinjaman baru terus dipakai untuk membayar pinjaman lama.
- Gangguan penghasilan. PHK, usaha menurun, sakit, atau penghasilan berkurang drastis.
Setiap kondisi membutuhkan pendekatan yang berbeda. Strategi yang tepat untuk masalah arus kas sementara bisa memperburuk keadaan kalau yang Anda hadapi sebenarnya defisit berulang.
5 Angka yang Perlu Anda Ketahui
Mari gunakan satu contoh. Ibu Rina bekerja sebagai admin dengan penghasilan Rp9 juta per bulan dan memiliki lima kewajiban aktif.
1. Total penghasilan: Rp9 juta.
Hitung yang benar-benar masuk dan cukup pasti, bukan bonus yang belum tentu ada.
2. Kebutuhan hidup pokok: Rp5,5 juta.
Makan, sewa, listrik, air, transportasi kerja, dan sekolah anak. Ini biaya yang harus tetap berjalan agar keluarga bisa berfungsi.
3. Total pembayaran utang per bulan: Rp4,2 juta.
Rinciannya cicilan motor Rp1,1 juta, kartu kredit Rp900 ribu, dua paylater Rp800 ribu, dan satu pinjaman daring Rp1,4 juta.
4. Total sisa utang (outstanding): Rp38 juta.
Jumlah sisa pokok di semua tempat. Angka ini sering mengejutkan justru karena jarang dijumlahkan.
5. Dana realistis yang tersedia untuk membayar: sekitar Rp3 juta.
Perhitungannya Rp9 juta dikurangi Rp5,5 juta sama dengan Rp3,5 juta. Lalu sisihkan cadangan kecil untuk hal tak terduga, misalnya Rp500 ribu, sehingga tersisa sekitar Rp3 juta.
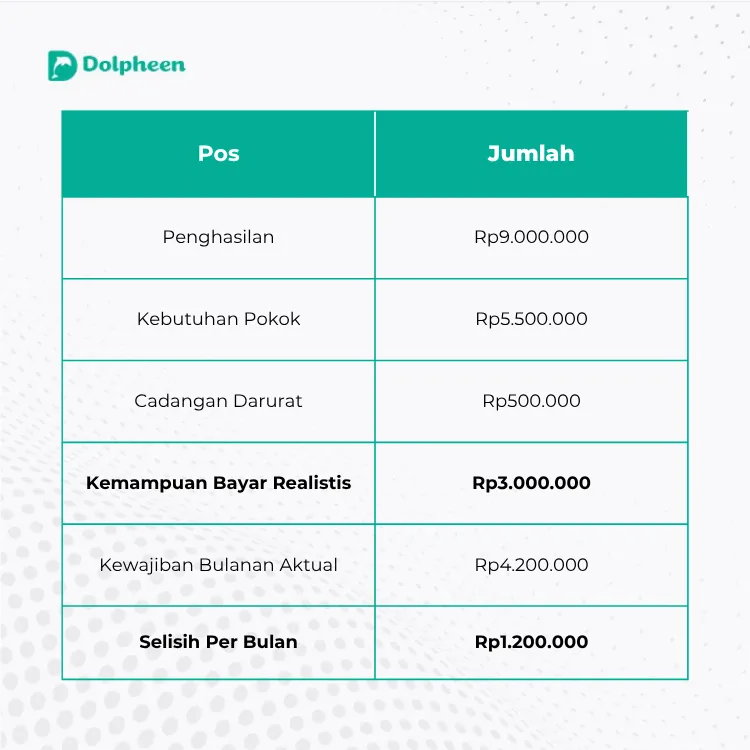
Kini gambarannya jelas. Ada selisih sekitar Rp1,2 juta setiap bulan, dan selisih itulah yang selama ini kemungkinan tertutup oleh tabungan, pinjaman baru, atau pengurangan kebutuhan pokok.
Mengetahui angka tersebut memang tidak langsung menyelesaikan masalah. Namun angka itu mengubah pertanyaannya, dari "bagaimana bertahan bulan ini?" menjadi "bagaimana menutup selisih Rp1,2 juta secara berkelanjutan?"
Kenapa Pinjaman Baru Justru Memperlebar Selisih?
Karena setiap pinjaman baru menambah cicilan di bulan berikutnya, sementara penghasilan Anda tidak ikut bertambah.
Dalam contoh Ibu Rina, selisih Rp1,2 juta per bulan bisa saja ditutup dengan pinjaman baru. Cara itu terasa menyelesaikan masalah pada saat tagihan jatuh tempo. Secara matematis, bulan depan selisihnya justru menjadi lebih besar dari Rp1,2 juta.
Pola seperti itu bisa menjadi tanda bahwa kewajiban sudah melampaui kemampuan bayar, bukan sekadar masalah waktu atau pengaturan.
Kepemilikan banyak fasilitas kredit sekaligus juga menjadi perhatian industri. IdScore mencatat bahwa pada pola multi-akun paylater, rata-rata debitur memiliki tujuh fasilitas aktif di seluruh lembaga jasa keuangan, bahkan ditemukan kasus ekstrem dengan lebih dari 1.000 fasilitas kredit. Angka itu menggambarkan pola dalam data biro kredit, bukan kondisi setiap pengguna. Meski begitu, data tersebut menunjukkan betapa mudahnya kewajiban bertambah tanpa terasa.
Apa Langkah Pertama Saat Sudah Kesulitan Membayar?
Berhenti menebak, lalu kerjakan delapan langkah berikut secara berurutan.
- Berhenti menebak. Perasaan "sepertinya cukup" atau "sepertinya tidak cukup" perlu diganti dengan angka.
- Catat setiap kewajiban. Semuanya, termasuk pinjaman ke keluarga, paylater kecil, dan tagihan yang sudah menunggak. Buka setiap aplikasi lalu catat sisa tagihannya.
- Pahami tanggal jatuh tempo. Susun dalam satu kalender dan bandingkan dengan tanggal penghasilan masuk.
- Pahami sisa pokok. Bedakan antara sisa pokok, bunga, dan denda yang sudah berjalan.
- Pahami ketentuan pembayaran. Minimum payment, denda keterlambatan, serta apa yang terjadi kalau Anda terlambat.
- Pisahkan kebutuhan hidup pokok dari pembayaran utang. Kebutuhan dasar keluarga perlu tetap terjaga. Keuangan yang tidak sanggup menopang kebutuhan dasar tidak akan sanggup menopang cicilan dalam jangka panjang.
- Hitung kemampuan bayar yang realistis. Seperti contoh Ibu Rina tadi, yaitu penghasilan dikurangi kebutuhan pokok dan cadangan kecil.
- Pahami pilihan yang tersedia. Pilihannya bisa berupa pembicaraan dengan pemberi pinjaman soal keringanan, penjadwalan ulang, atau restrukturisasi. Restrukturisasi utang adalah proses penyesuaian syarat pembayaran antara debitur dan kreditur tanpa menghapus pokok utang.
Perlu ditegaskan, tidak semua pilihan tersedia untuk setiap orang dan hasilnya tidak selalu pasti. Anda baru bisa menilai mana yang realistis setelah langkah 1 sampai 7 benar-benar selesai.
Mengapa Total Kewajiban Lebih Penting daripada Besar Tiap Pinjaman?
Karena nominal per akun yang kecil membuat setiap cicilan terasa ringan, padahal akumulasinya bisa besar.
Pinjaman daring dan paylater sendiri bukan hal yang buruk. Keduanya membantu banyak orang mengakses pembiayaan dengan cepat dan dipakai secara luas.
Data OJK menunjukkan outstanding pinjaman daring mencapai Rp105,63 triliun per Juli 2026, tumbuh 24,76% secara tahunan, dengan tingkat wanprestasi di atas 90 hari sebesar 4,32%. Untuk paylater perbankan, baki debet tercatat Rp31,56 triliun per Juli 2026 atau sekitar 0,35% dari total kredit bank, sementara paylater dari perusahaan pembiayaan mencapai Rp13,62 triliun.
Angka-angka tersebut adalah konteks makro, bukan indikasi bahwa peminjamnya sedang kesulitan. Pertumbuhan pembiayaan tidak sama dengan pertumbuhan masalah, dan sebagian besar kewajiban tetap dibayar lancar.
Yang relevan bagi Anda justru angka lain: rata-rata saldo paylater perbankan hanya sekitar Rp940 ribu per rekening. Cicilan sebesar itu nyaris tidak terasa satu per satu, namun seseorang bisa memegang beberapa akun sekaligus di platform berbeda.
Regulasi bergerak ke arah yang sama. Mulai 2026, OJK mengatur agar rasio utang terhadap penghasilan untuk pinjaman daring dibatasi maksimal 30% dalam penilaian kelayakan oleh penyelenggara. Aturan itu ditujukan kepada penyelenggara, bukan patokan pribadi, tetapi logikanya tetap berguna untuk Anda: yang dinilai adalah beban total terhadap penghasilan, bukan satu pinjaman saja.
Kapan Seseorang Perlu Mencari Bantuan?
Banyak orang sanggup menata ulang keuangannya sendiri dengan langkah-langkah di atas. Namun pendampingan profesional menjadi berguna ketika:
- Kewajiban sudah terlalu banyak dan sulit dilacak.
- Pembayaran terus-menerus menunggak.
- Penghasilan tidak lagi mencukupi, bahkan setelah pengeluaran ditata ulang.
- Ada beberapa pemberi pinjaman yang perlu dihadapi sekaligus.
- Anda belum memahami pilihan apa saja yang tersedia beserta konsekuensinya.
- Tekanan penagihan mulai memengaruhi kesehatan mental atau hubungan keluarga.
Perlu diluruskan juga soal jalur mandiri. Menghubungi kreditur sendiri memang bisa dilakukan, hanya saja tingkat keringanan yang didapat biasanya lebih kecil dibanding yang difasilitasi konsultan, karena konsultan punya pengalaman negosiasi dan rekam jejak yang diakui kreditur. Perbedaannya paling terasa ketika kreditur yang harus dihadapi lebih dari satu, sebab setiap pihak punya prosedur dan batas kewenangan yang berbeda.
Mencari bantuan bukan tanda gagal. Mencari bantuan adalah cara untuk tidak mengambil keputusan penting sendirian dalam kondisi tertekan.
Dolpheen Indonesia, mediator utang profesional terdaftar Komdigi dan tersertifikasi ISO 27001, membantu masyarakat memahami dan menghadapi persoalan utang melalui pendampingan serta proses negosiasi yang disesuaikan dengan kondisi masing-masing. Setiap situasi berbeda, sehingga langkah pertamanya selalu dimulai dengan memahami posisi Anda bersama-sama. Tidak ada janji bahwa semua masalah selesai seketika, tetapi Anda tidak harus menjalaninya sendirian.
Pertanyaan yang Sering Diajukan
Kalau saya ikut program pendampingan, apakah penagih masih akan menghubungi keluarga saya?
Penagihan tidak berhenti otomatis begitu pendampingan dimulai, karena penghentiannya bergantung pada kesepakatan dengan masing-masing kreditur. Yang perlu Anda ketahui, penagih dilarang melakukan intimidasi dalam bentuk apa pun, dan praktik penagihan wajib mengikuti ketentuan yang berlaku. Kalau penagihan sudah menyasar kontak di luar Anda sebagai debitur, catat waktu dan bentuknya, karena informasi itu berguna dalam proses negosiasi.
Utang saya "cuma" Rp38 juta tapi tersebar di lima tempat. Apakah itu terlalu kecil untuk minta bantuan?
Besar utang bukan ukuran utamanya. Yang lebih menentukan adalah selisih antara kewajiban bulanan dan kemampuan bayar realistis Anda, serta berapa banyak kreditur yang harus dihadapi. Lima kreditur dengan tanggal jatuh tempo berbeda sering lebih sulit dikelola daripada satu kreditur dengan nominal lebih besar.
Apakah minta keringanan akan merusak catatan kredit saya?
Kemungkinan ada catatan yang tercatat di sistem informasi keuangan, dan hal itu perlu Anda pertimbangkan sejak awal. Namun perlu dibandingkan dengan alternatifnya, sebab tunggakan yang terus berjalan beserta dendanya juga meninggalkan jejak. Tanyakan konsekuensi spesifiknya sebelum menyetujui skema apa pun, karena dampaknya berbeda antara restrukturisasi, penjadwalan ulang, dan tunggakan yang dibiarkan.
Saya sudah telat bayar beberapa bulan. Apakah masih ada yang bisa dilakukan?
Masih. Kondisi menunggak memang mempersempit pilihan dibanding saat pembayaran masih lancar, tetapi bukan berarti menutup semuanya. Justru di titik ini memetakan seluruh kewajiban menjadi lebih penting, karena denda dan bunga berjalan berbeda-beda di tiap tempat dan urutan penanganannya ikut menentukan hasil.
Berapa biaya pendampingan utang, dan apakah hasilnya dijamin?
Tidak ada jaminan hasil, dan Anda perlu waspada terhadap pihak mana pun yang menjanjikannya. Setiap kasus dinilai lebih dulu untuk menentukan apakah dapat ditangani dan strategi seperti apa yang sesuai, sehingga skema serta biayanya baru bisa dibicarakan setelah kondisi Anda dipetakan.
Sumber & Referensi
1. ANTARA, "OJK catat pembiayaan pinjol capai Rp105,63 triliun pada Juli 2026", September 2026. https://www.antaranews.com/berita/5730101/ojk-catat-pembiayaan-pinjol-capai-rp10563-triliun-pada-juli-2026
2. detik.com, "Warga RI Makin Banyak Utang Pinjol, Juli Tembus Rp 105 Triliun", 7 September 2026. https://finance.detik.com/moneter/d-8652354/warga-ri-makin-banyak-utang-pinjol-juli-tembus-rp-105-triliun
3. CNBC Indonesia, "Paylater Bank Tumbuh 31% Yoy, Lebih dari Dua Kali Lipat Kredit", 7 September 2026. https://www.cnbcindonesia.com/market/20260907143355-17-765834/paylater-bank-tumbuh-31-yoy-lebih-dari-dua-kali-lipat-kredit
4. ANTARA, "OJK: Porsi baki debet BNPL kecil, masih ada peluang untuk tumbuh besar", September 2026. https://www.antaranews.com/berita/5735160/ojk-porsi-baki-debet-bnpl-kecil-masih-ada-peluang-untuk-tumbuh-besar
5. ANTARA, "IdScore: Industri kredit nasional solid di tengah tekanan geopolitik", 28 April 2026. https://www.antaranews.com/berita/5546048/idscore-industri-kredit-nasional-solid-di-tengah-tekanan-geopolitik
6. CNN Indonesia, "OJK Batasi Utang Pinjol Maksimal 30 Persen dari Penghasilan", 12 Januari 2026. https://www.cnnindonesia.com/ekonomi/20260112163314-78-1316215/ojk-batasi-utang-pinjol-maksimal-30-persen-dari-penghasilan