Ruang Finansial: 5 Tanda Keuangan Mulai Sempit
Semua tagihan terbayar, tidak ada yang telat, tetapi rencana menabung selalu tertunda ke bulan depan.
Kondisi seperti ini punya nama: ruang finansial yang mulai terbatas. Bedanya dengan keuangan bermasalah, di sini Anda masih mampu membayar. Yang menipis bukan kemampuan bayar, melainkan daya tahan Anda saat ada yang meleset. Artikel ini membantu Anda mengukurnya sendiri.
Daftar Isi
- Apa Itu Ruang Finansial?
- Apa 5 Tanda Ruang Finansial Mulai Terbatas?
- Kenapa Masih Bisa Bayar Cicilan Belum Tentu Berarti Aman?
- Apa yang Bisa Terjadi Kalau Ruang Finansial Terus Menyempit?
- Bagaimana Cara Mengukur Ruang Finansial Sendiri?
- Apa yang Perlu Dilakukan Saat Ruang Finansial Mulai Terbatas?
- Pertanyaan yang Sering Diajukan
- Sumber & Referensi
Tagihan terbayar. Cicilan lancar. Tidak ada yang telat.
Namun setiap akhir bulan saldo hampir habis, dan rencana menabung selalu mundur ke bulan depan.
Kalau itu terasa familiar, Anda tidak sendirian. Kondisi tersebut juga belum tentu berarti keuangan Anda bermasalah. Hanya saja ada satu hal yang perlu diperhatikan: mampu membayar tidak sama dengan punya ruang finansial.
Apa Itu Ruang Finansial?
Ruang finansial adalah sisa kemampuan keuangan setelah seluruh kebutuhan pokok dan kewajiban cicilan terpenuhi. Sederhananya, ruang finansial adalah napas dalam keuangan Anda.
Contohnya begini. Penghasilan rumah tangga Rp10 juta per bulan, kebutuhan pokok seperti makan, sewa, listrik, transportasi, dan sekolah menghabiskan Rp6,5 juta, sementara total cicilan Rp3 juta. Yang tersisa Rp500 ribu.
Di atas kertas semuanya berjalan. Tetapi Rp500 ribu hanya 5% dari penghasilan. Jumlah itu mungkin cukup untuk sekali servis motor, namun jelas tidak untuk biaya rumah sakit atau kebutuhan mendadak lain. Ruangnya ada, hanya saja sempit.
Mengapa hal ini penting? Karena hidup jarang berjalan persis sesuai rencana. Dalam survei Indonesian Social Survey terhadap 2.200 responden di seluruh Indonesia, 59,6% mengaku pernah berada dalam situasi tidak punya uang tersisa dan harus meminjam dalam 12 bulan terakhir. Survei tersebut mengukur pengalaman responden, bukan kondisi keuangan seluruh penduduk, sehingga angkanya perlu dibaca sebagai gambaran. Meski begitu, satu hal jadi jelas: situasi "tidak ada sisa" bukan pengalaman segelintir orang.
Apa 5 Tanda Ruang Finansial Mulai Terbatas?
Lima penanda berikut biasanya muncul sebelum kesulitan pembayaran benar-benar terjadi.
- Hampir tidak ada uang tersisa di akhir bulan. Bukan sesekali karena ada acara, melainkan hampir setiap bulan.
- Tabungan terus berkurang. Saldo tidak bertambah, bahkan perlahan terpakai untuk menutup kebutuhan rutin. Survei Katadata Insight Center menunjukkan bahwa ketika penghasilan tidak cukup, 76,3% responden kelas menengah memilih memakai tabungan atau aset yang sudah dimiliki. Langkah itu wajar, namun kalau terjadi berulang, cadangan akan terus menipis.
- Pengeluaran tak terduga langsung terasa berat. Biaya kecil di luar rencana, misalnya Rp700 ribu untuk perbaikan, sudah cukup membuat anggaran bulan itu berantakan.
- Kebutuhan semakin sering ditunda. Ganti kacamata, periksa gigi, atau perbaikan rumah terus menunggu "nanti kalau ada uang".
- Mulai bergantung pada kredit untuk kebutuhan sehari-hari. Paylater atau kartu kredit dipakai bukan demi kenyamanan, melainkan karena memang tidak ada uang tunai yang cukup.
Tanda kelima biasanya yang paling sulit diakui, sekaligus yang paling banyak memberi informasi tentang posisi Anda.
Kenapa Masih Bisa Bayar Cicilan Belum Tentu Berarti Aman?
Karena kemampuan membayar dan ruang finansial mengukur hal yang berbeda. Kemampuan membayar adalah ukuran hari ini, sedangkan ruang finansial adalah ukuran ketahanan. Keduanya bisa berjarak sangat jauh.
Survei YouGov Indonesia terhadap 2.067 orang dewasa yang punya pinjaman dalam setahun terakhir menemukan bahwa sekitar 70% responden merasa selalu membayar tepat waktu dan penuh, sementara sekitar 20% pernah telat bayar. Mayoritas memang lancar. Namun data itu tidak menunjukkan berapa banyak dari yang lancar tersebut membayar sambil menguras tabungan atau menunda kebutuhan lain.
Di situlah ruang finansial berperan. Dua orang bisa sama-sama tercatat "lancar" dengan kondisi yang sangat berbeda:
- Satu orang membayar cicilan dan masih menyisihkan uang.
- Satu orang lagi membayar cicilan dengan mengorbankan belanja dapur dan tabungan.
Laporan pembayaran mereka identik di mata pemberi pinjaman. Posisi keuangan mereka sama sekali tidak.
Apa yang Bisa Terjadi Kalau Ruang Finansial Terus Menyempit?
Ada satu pola berulang yang umum muncul ketika ruang tipis bertahan dalam waktu lama:
> Ruang finansial terbatas → tabungan berkurang → muncul pengeluaran tak terduga → mengambil pinjaman tambahan → kewajiban bulanan bertambah → ruang makin sempit
Pola ini tidak pasti terjadi. Banyak orang berhasil keluar dari fase sempit karena penghasilan naik, cicilan lunas, atau pengeluaran berhasil ditata ulang. Sebaliknya, memahami pola tersebut membantu Anda mengenali kapan perlu berhenti sejenak dan melihat keseluruhan kondisi.
Sebagai konteks, survei Katadata Insight Center yang sama mencatat bahwa saat pendapatan tidak cukup, 14,7% responden memanfaatkan paylater dan 7,7% mencari pinjaman daring. Memakai kredit untuk menutup kekurangan bukan hal yang salah. Yang membedakan adalah apakah hal itu terjadi sesekali atau sudah menjadi kebiasaan bulanan.
Bagaimana Cara Mengukur Ruang Finansial Sendiri?
Pakai lembar kerja sederhana berikut. Isi setiap baris dengan angka bulan terakhir, bukan perkiraan.
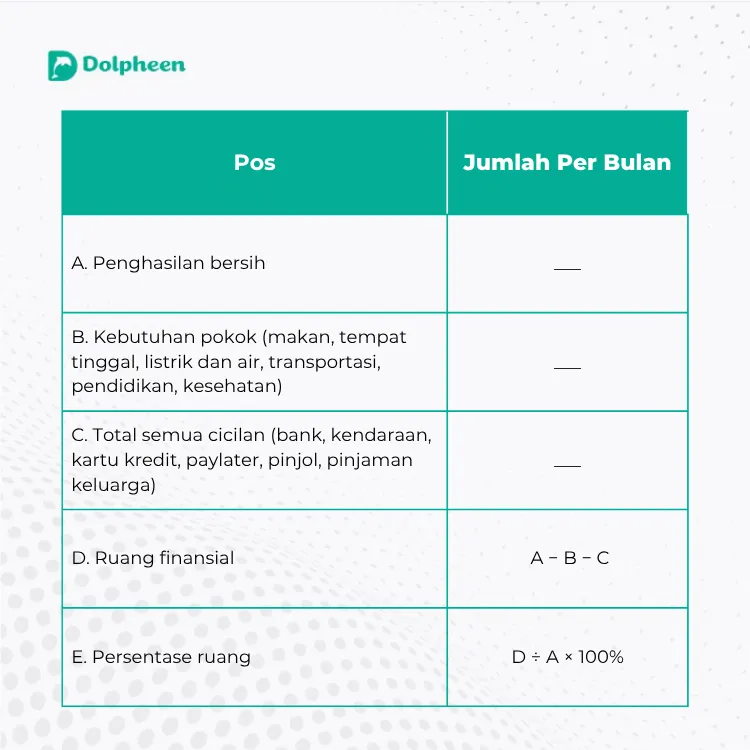
Setelah itu, tambahkan dua pertanyaan pelengkap:
- Dalam 6 bulan terakhir, berapa kali kolom D bernilai nol atau minus?
- Apakah saldo tabungan hari ini lebih besar atau lebih kecil dibanding 6 bulan lalu?
Tidak ada angka ajaib untuk kolom E. Namun kalau ruang Anda hampir nol, atau tabungan terus turun selama enam bulan berturut-turut, dua jawaban itu sudah cukup menjelaskan mengapa keuangan terasa sesak meski semua tagihan terbayar.
Apa yang Perlu Dilakukan Saat Ruang Finansial Mulai Terbatas?
Langkah pertama bukan memangkas semua pengeluaran atau buru-buru melunasi utang. Langkah pertama adalah memahami. Perhatikan enam hal berikut:
- Penghasilan. Berapa yang benar-benar masuk, dan seberapa stabil?
- Kebutuhan pokok. Mana yang wajib, dan mana yang masih bisa disesuaikan?
- Setiap kewajiban. Tuliskan satu per satu, termasuk yang kecil. Cicilan paylater Rp150 ribu di tiga aplikasi berarti Rp450 ribu per bulan.
- Sisa uang tunai. Berapa yang benar-benar tersisa setelah semuanya terbayar?
- Defisit berulang. Apakah kekurangan terjadi sesekali, atau hampir tiap bulan?
- Kecenderungan menambah utang baru. Dalam beberapa bulan terakhir, apakah jumlah cicilan aktif bertambah?
Dari enam hal tersebut, Anda akan melihat apakah ruang yang sempit bersifat sementara atau sudah menjadi pola.
Pertanyaan yang Sering Diajukan
Saya tidak pernah telat bayar, tapi selalu pas-pasan. Apakah saya termasuk bermasalah?
Belum tentu bermasalah, tetapi posisi Anda memang rentan. Riwayat pembayaran yang bersih hanya menunjukkan bahwa kewajiban terpenuhi, bukan bagaimana Anda memenuhinya. Kalau cicilan lancar karena tabungan terus dipakai, ruang Anda sedang menyempit meski catatan kredit terlihat baik.
Gaji saya naik tapi kok tetap tidak ada sisa. Kenapa bisa begitu?
Kemungkinan besar karena kewajiban ikut bertambah seiring kenaikan penghasilan. Cicilan baru yang nominalnya kecil terasa ringan satu per satu, padahal akumulasinya menyerap kenaikan gaji tanpa terasa. Coba bandingkan jumlah cicilan aktif Anda hari ini dengan enam bulan lalu.
Saya pakai paylater untuk belanja bulanan. Apakah itu tanda bahaya?
Tergantung alasannya. Memakai paylater karena promo atau kemudahan cicilan berbeda dengan memakainya karena uang tunai memang tidak cukup sampai tanggal gajian. Kalau alasannya yang kedua dan terjadi hampir tiap bulan, itu tanda ruang finansial Anda sudah sangat tipis.
Kalau ruang finansial saya nol, apakah sudah waktunya cari bantuan?
Belum tentu. Selama semua kewajiban masih terbayar tanpa pinjaman baru, yang Anda butuhkan biasanya penataan ulang, bukan pendampingan. Bantuan profesional lebih relevan ketika pembayaran sudah mulai menunggak atau Anda mulai menutup cicilan dengan pinjaman lain.
Apakah lebih baik melunasi utang dulu atau menabung dulu?
Keduanya bisa berjalan bersamaan dalam porsi kecil. Cadangan sekecil apa pun mengurangi kemungkinan Anda mengambil pinjaman baru saat ada pengeluaran mendadak, dan pinjaman baru itulah yang biasanya memperlebar masalah. Menabung sedikit sambil tetap membayar cicilan sering lebih aman daripada mengosongkan tabungan demi pelunasan.
Kalau kolom D di lembar kerja tadi sudah mendekati nol selama beberapa bulan, itu bukan alasan untuk panik. Itu alasan untuk melihat angkanya lebih dekat, selagi pilihan Anda masih banyak.
Sumber & Referensi
1. Indonesian Social Survey, dilaporkan detik.com, "Survei ISS: 65,02% Kualitas Hidup Warga Indonesia Cukup Baik", 21 Agustus 2025. https://news.detik.com/berita/d-8072352/survei-iss-65-02-kualitas-hidup-warga-indonesia-cukup-baik
2. Katadata Insight Center / Databoks, "Survei KIC: Kelas Menengah Pilih Makan Tabungan Ketimbang Berutang", 19 Februari 2025. https://databoks.katadata.co.id/ekonomi-makro/statistik/67b561ed9d530/survei-kic-kelas-menengah-pilih-makan-tabungan-ketimbang-berutang
3. YouGov Indonesia, dilaporkan detik.com, "Ekonomi Makin Sulit, Orang RI Makin Sering Pinjam ke Paylater-Pinjol", 19 Juni 2025. https://finance.detik.com/fintech/d-7971948/ekonomi-makin-sulit-orang-ri-makin-sering-pinjam-ke-paylater-pinjol