Keuangan Terkendali: 5 Tanda dan Cara Memeriksanya
Tagihan lunas, cicilan lancar, tidak ada yang telat. Tetapi apakah itu benar-benar berarti keuangan Anda aman?
Ada perbedaan besar antara mampu membayar dan punya ruang. Keluarga yang sisa uangnya Rp1,8 juta dan keluarga yang sisanya Rp300 ribu sama-sama terlihat lancar di atas kertas, padahal daya tahannya jauh berbeda. Kenali lima tanda keuangan terkendali dan cara memeriksanya sendiri dalam 15 menit.
Daftar Isi
- Apa Artinya Keuangan Masih Terkendali?
- Apa 5 Tanda Kondisi Keuangan Masih Punya Ruang?
- Apakah Punya Utang Berarti Keuangan Tidak Sehat?
- Berapa Cicilan yang Masih Masuk Akal?
- Bagaimana Cara Memeriksa Kondisi Keuangan Sendiri?
- Kenapa Tidak Cukup Hanya Melihat Cicilan Terbayar?
- Bagaimana Menjaga Keuangan Tetap Terkendali?
- Pertanyaan yang Sering Diajukan
- Mulai dari Memahami Posisi Anda
- Sumber & Referensi
Tagihan terbayar. Cicilan tidak pernah telat. Tidak ada telepon dari penagih.
Rasanya aman. Tetapi keuangan terkendali sebenarnya diukur dari hal lain: berapa banyak ruang yang tersisa setelah semua kewajiban selesai dibayar.
Dua keluarga bisa sama-sama lancar membayar, namun hanya satu yang sanggup bertahan ketika anaknya sakit minggu depan.
Apa Artinya Keuangan Masih Terkendali?
Keuangan disebut terkendali ketika penghasilan mampu menopang tiga hal sekaligus, yaitu kebutuhan rutin, kewajiban cicilan, dan sedikit ruang untuk hal tak terduga. Definisi ini penting karena banyak orang mengira bebas utang adalah syaratnya. Kenyataannya tidak begitu.
Bayangkan dua keluarga dengan penghasilan sama, Rp8 juta per bulan.
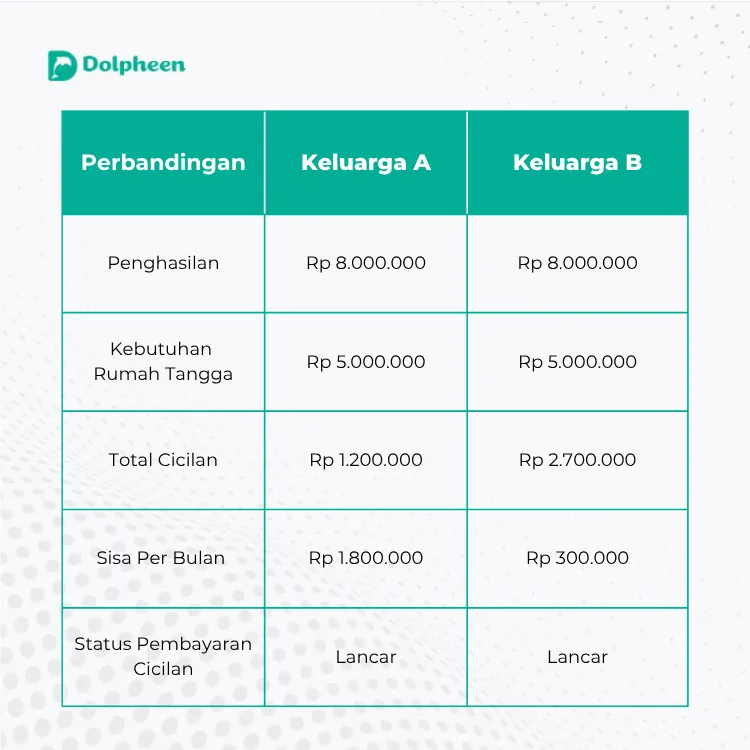
Keduanya membayar tepat waktu. Namun kalau anak sakit atau motor harus turun mesin, Keluarga A masih punya bantalan, sedangkan Keluarga B kemungkinan besar harus mencari dana tambahan dari luar.
Situasi semacam ini jauh lebih umum daripada yang dibicarakan orang. Dalam survei Katadata Insight Center terhadap 472 responden kelas menengah di 10 kota besar, sekitar 70% mengaku pernah mengalami masa ketika pengeluaran melebihi pendapatan, dan 76,3% di antaranya menutup kekurangan itu dengan tabungan atau aset yang sudah dimiliki. Survei tersebut bersifat daring dan tidak mewakili seluruh penduduk Indonesia, sehingga angkanya perlu dibaca sebagai gambaran, bukan potret nasional. Meski begitu, temuannya menegaskan satu hal: yang menyelamatkan rumah tangga saat keadaan berubah bukan gaji, melainkan cadangan.
Apa 5 Tanda Kondisi Keuangan Masih Punya Ruang?
Ada lima penanda yang bisa Anda cek hari ini juga.
- Kebutuhan rutin terpenuhi tanpa ada yang dikorbankan. Makan, sewa atau cicilan rumah, listrik, transportasi, dan biaya sekolah terbayar tanpa harus memilih salah satu. Anda tidak perlu memangkas belanja dapur demi menutup tagihan lain.
- Cicilan dibayar tepat waktu tanpa perlu "mengakali". Bukan sekadar tidak telat, melainkan tanpa memindahkan uang dari pos lain, meminjam ke saudara, atau menunda kewajiban yang lain.
- Masih ada sisa setelah semua kewajiban terbayar. Jumlahnya tidak harus besar. Justru yang lebih menentukan adalah konsistensinya, yaitu sisa itu ada setiap bulan dan benar-benar bisa disisihkan.
- Pengeluaran mendadak tidak langsung berujung pinjaman. Ban bocor, biaya berobat, atau kondangan keluarga bisa ditutup dari tabungan.
- Tidak perlu terus menambah pinjaman untuk menutup kewajiban sebelumnya. Pinjaman yang Anda ambil punya tujuan jelas seperti kendaraan, pendidikan, atau modal usaha, bukan untuk menambal cicilan lain.
Kalau sebagian besar tanda ini ada pada Anda, posisi Anda kemungkinan masih aman. Kondisi seperti itu tidak permanen, dan justru di titik inilah menjaganya paling murah.
Apakah Punya Utang Berarti Keuangan Tidak Sehat?
Tidak otomatis. Utang pada dasarnya adalah alat. Cicilan rumah membantu keluarga punya tempat tinggal, kredit motor menjadi sarana bekerja, sementara kartu kredit dan paylater bisa membantu mengatur arus kas selama dipakai terukur.
Yang perlu dibedakan adalah memiliki utang dan tertekan karena utang. Perbedaannya terlihat jelas dalam dua contoh berikut:
- Seseorang dengan cicilan KPR yang lancar dan masih bisa menabung tiap bulan punya utang, tetapi belum tentu tertekan.
- Seseorang dengan beberapa cicilan kecil yang jumlahnya terus bertambah dan mulai sulit dilacak bisa lebih tertekan, meskipun total utangnya justru lebih kecil.
Karena itu, pertanyaan yang lebih berguna bukan "apakah saya punya utang?", melainkan "apakah kewajiban saya masih sesuai dengan kemampuan saya?"
Berapa Cicilan yang Masih Masuk Akal?
Salah satu alat bacanya adalah rasio cicilan terhadap penghasilan, atau *debt-to-income ratio*. Rasio cicilan terhadap penghasilan adalah perbandingan antara total pembayaran utang per bulan dengan penghasilan per bulan, dinyatakan dalam persen.
Rumusnya sederhana:
> **Total cicilan per bulan ÷ penghasilan per bulan × 100%**
Misalnya penghasilan Rp8 juta dengan total cicilan Rp2 juta. Rasionya 25%.
Sebagai gambaran nasional, Survei Konsumen Bank Indonesia yang melibatkan sekitar 4.600 rumah tangga di 18 kota mencatat bahwa pada Agustus 2026 rata-rata porsi pendapatan responden untuk membayar cicilan berada di kisaran 10,0%, dengan porsi tabungan 15,8% dan porsi konsumsi 74,2%.
Angka itu perlu dibaca hati-hati. Sifatnya rata-rata, dan mencakup rumah tangga yang sama sekali tidak punya cicilan. Artinya 10% bukan batas aman pribadi, dan rasio Anda yang lebih tinggi tidak otomatis berarti bermasalah.
Regulator memakai logika rasio yang sama. Untuk pinjaman daring konsumtif, OJK mewajibkan penyelenggara menilai kemampuan bayar calon peminjam dengan membandingkan pembayaran pokok beserta biayanya terhadap penghasilan, dengan batas 40% pada 2025 yang kemudian diperketat menjadi 30% pada 2026. Perlu ditegaskan, aturan tersebut ditujukan kepada penyelenggara saat menyetujui pinjaman, bukan patokan kesehatan finansial pribadi Anda.
Pada akhirnya rasio hanyalah indikator, bukan vonis. Rasio 30% bisa terasa ringan bagi keluarga dengan biaya hidup rendah, sementara rasio yang sama bisa mencekik keluarga yang menanggung orang tua sekaligus anak sekolah.
Bagaimana Cara Memeriksa Kondisi Keuangan Sendiri?
Luangkan 15 menit, lalu jawab enam pertanyaan berikut sejujur mungkin:
- Berapa penghasilan bersih saya per bulan, setelah semua potongan?
- Berapa kebutuhan rutin yang benar-benar wajib?
- Berapa total seluruh cicilan per bulan, termasuk paylater dan kartu kredit?
- Setelah semua itu, berapa yang tersisa?
- Dalam 3 bulan terakhir, pernahkah saya menutup kekurangan dengan pinjaman?
- Kalau ada pengeluaran mendadak Rp1 juta sampai Rp2 juta minggu ini, dari mana saya membayarnya?
Pertanyaan terakhir biasanya paling jujur menggambarkan posisi Anda. Jawaban "dari tabungan" adalah pertanda baik. Sebaliknya, jawaban "belum tahu" atau "pinjam dulu" menunjukkan ruang Anda lebih sempit daripada yang terasa.
Kenapa Tidak Cukup Hanya Melihat Cicilan Terbayar?
Keluarga yang sanggup membayar seluruh tagihan tetapi tidak menyisakan apa pun berada di posisi yang berbeda dengan keluarga yang masih bisa menabung. Keduanya sama-sama tercatat "lancar" di mata pemberi pinjaman, padahal daya tahannya tidak sebanding.
Perbedaan itu baru terasa ketika ada yang meleset. Satu bulan dengan pengeluaran tak terduga sudah cukup untuk mendorong rumah tangga tanpa cadangan mengambil pinjaman baru, dan dari situ [tekanan finansial](https://dolpheen.id/tekanan-finansial) biasanya mulai terbentuk tanpa disadari.
Bagaimana Menjaga Keuangan Tetap Terkendali?
Lewat kebiasaan kecil yang dijalankan konsisten, bukan lewat langkah besar sekali jalan. Tiga hal berikut sudah cukup membantu:
- Catat total kewajiban Anda, bukan per aplikasi. Buka setiap aplikasi dan platform, lalu jumlahkan sisa tagihannya dalam satu daftar. Angka totalnya sering mengejutkan justru karena jarang dijumlahkan.
- Bangun dana darurat sedikit demi sedikit. Tidak perlu langsung enam kali pengeluaran bulanan. Mulai dari nominal yang tidak terasa, asalkan rutin.
- Timbang ulang sebelum menambah cicilan baru, termasuk yang nominalnya kecil. Cicilan Rp200 ribu terasa ringan satu per satu, namun lima cicilan seperti itu sudah setara satu kewajiban besar.
Poin ketiga paling sering diabaikan. Rata-rata saldo paylater perbankan per rekening hanya sekitar Rp940 ribu, angka yang membuat setiap tagihan terasa sepele, padahal seseorang bisa memegang beberapa rekening sekaligus di platform berbeda.
Pertanyaan yang Sering Diajukan
Kalau saya masih bisa bayar semua cicilan, apakah saya benar-benar aman?
Belum tentu. Mampu membayar menunjukkan kondisi bulan ini, bukan ketahanan Anda bulan depan. Kalau setelah semua kewajiban terbayar tidak ada sisa sama sekali, satu pengeluaran mendadak sudah cukup untuk memaksa Anda mengambil pinjaman baru.
Rasio cicilan saya 35%, apakah itu artinya keuangan saya sudah bermasalah?
Tidak otomatis. Batas 30% yang ditetapkan OJK berlaku untuk penyelenggara pinjaman daring saat menilai kelayakan calon peminjam, bukan sebagai vonis kesehatan finansial pribadi. Yang lebih menentukan adalah berapa sisa uang Anda setelah kebutuhan pokok dan cicilan terbayar, serta apakah sisa itu konsisten ada setiap bulan.
Saya pernah sekali menutup cicilan dengan pinjaman baru. Apakah itu tanda bahaya?
Sekali dalam kondisi darurat belum tentu masalah struktural. Yang perlu diwaspadai adalah polanya. Kalau hal itu terjadi dua atau tiga bulan berturut-turut, selisih antara kewajiban dan kemampuan bayar Anda kemungkinan sudah permanen, dan setiap pinjaman baru justru memperlebar selisih tersebut di bulan berikutnya.
Kalau cicilan saya mulai terasa berat, lebih baik negosiasi sendiri ke pemberi pinjaman atau minta bantuan?
Negosiasi mandiri bisa dilakukan dan sah saja ditempuh. Hanya saja tingkat keringanan yang didapat biasanya lebih kecil dibanding yang difasilitasi konsultan, karena konsultan punya pengalaman negosiasi dan rekam jejak yang diakui kreditur. Selama kondisi Anda masih terkendali, langkah paling masuk akal adalah memetakan angkanya dulu sebelum menghubungi siapa pun.
Apakah saya perlu konsultasi kalau kondisi keuangan saya masih aman?
Tidak harus. Dolpheen Indonesia, umumnya menangani kasus yang sudah masuk tahap kesulitan pembayaran. Untuk kondisi yang masih terkendali, memeriksa posisi sendiri secara berkala sudah lebih dari cukup.
Mulai dari Memahami Posisi Anda
Keuangan terkendali bukan status permanen yang sekali dicapai lalu aman selamanya. Posisinya bergeser setiap kali ada cicilan baru, biaya hidup naik, atau penghasilan berubah. Karena itu memeriksanya secara berkala jauh lebih berguna daripada mengandalkan perasaan bahwa semuanya masih baik-baik saja.
Sumber & Referensi
1. Katadata Insight Center / Databoks, "Survei KIC: Kelas Menengah Pilih Makan Tabungan Ketimbang Berutang", 19 Februari 2025. https://databoks.katadata.co.id/ekonomi-makro/statistik/67b561ed9d530/survei-kic-kelas-menengah-pilih-makan-tabungan-ketimbang-berutang
2. Bank Indonesia, "Survei Konsumen Agustus 2026", September 2026. https://www.bi.go.id/id/publikasi/laporan/Documents/SK-Agustus-2026.pdf
3. Tempo, "OJK Atur Pinjaman Online Maksimal 30 Persen dari Pendapatan", 12 Januari 2026. https://www.tempo.co/ekonomi/ojk-atur-pinjaman-online-maksimal-30-persen-dari-pendapatan-2106407
4. CNN Indonesia, "OJK Batasi Utang Pinjol Maksimal 30 Persen dari Penghasilan", 12 Januari 2026. https://www.cnnindonesia.com/ekonomi/20260112163314-78-1316215/ojk-batasi-utang-pinjol-maksimal-30-persen-dari-penghasilan
5. CNBC Indonesia, "Paylater Bank Tumbuh 31% Yoy, Lebih dari Dua Kali Lipat Kredit", 7 September 2026. https://www.cnbcindonesia.com/market/20260907143355-17-765834/paylater-bank-tumbuh-31-yoy-lebih-dari-dua-kali-lipat-kredit